+7 (846) 229-53-30 Телефон с 9:00 до 20:00
36 отраслей · ИП и ООО по всей России

Бухгалтер, который уже знает вашу отрасль

У стоматологии, кафе и магазина разные налоги, льготы и риски. Найдите свою отрасль: на её странице только то, что касается вас, с нормами 2026 года и ценой.

  • Льгота по НДС
  • Подходит патент
  • Маркировка и госсистемы
  • Нужна лицензия
  • Агентская схема
  • Самозанятые исполнители
36отраслей с отдельной страницей и налогами 2026 года
10отраслей, где можно законно не платить НДС с основных услуг
20 млн ₽порог НДС на УСН, сохранён до конца 2029 года
с 2010года ведём учёт малого бизнеса по всей России
Каталог отраслей

Выберите свою отрасль

Отфильтруйте по особенности, которая вас волнует, или начните вводить название. На странице отрасли разобраны налоги, учёт, частые ошибки и цены.

Торговля 7

Магазины, опт, маркетплейсы и интернет-торговля: патент, НДС на УСН, касса и маркировка.

Зачем это вам

Что меняет отрасль в бухгалтерии

Налоговый кодекс у всех один, а ошибки разные. Вот где отрасль влияет на учёт сильнее всего.

Как приходят деньги

Маркетплейс платит за вычетом комиссий, стройка живёт авансами, арендодатель получает десятки переводов от людей. От этого зависит, что считать доходом и как отвечать банку.

Какие документы нужны

Строителю акты КС-2 и КС-3, перевозчику путевые листы, кафе технологические карты, аптеке данные МДЛП. Без отраслевой первички расходы не примут.

Какие есть льготы

У 10 отраслей из нашего списка основные услуги можно не облагать НДС. Но только при раздельном учёте и соблюдении условий, иначе льготу снимут при проверке.

Где выше риски

Переводы от физлиц, наличная выручка, самозанятые исполнители и маркировка. Каждая отрасль ошибается в своём месте, и мы знаем где.

Разборы

Шесть мест, где отраслевой бизнес теряет деньги

По каждой ситуации: что говорит закон, сколько стоит ошибка в рублях и что делаем мы. Нормы и цифры актуальны на ноябрь 2026 года.

Льгота по НДС без раздельного учёта

Что говорит закон

Медицина, общепит, ветеринария, фитнес, детские центры и ряд других отраслей могут не платить НДС с основных услуг по ст. 149 НК. Закон требует вести раздельный учёт облагаемых и необлагаемых операций (п. 4 ст. 149 НК).

Цена ошибки

Без раздельного учёта входящий НДС нельзя ни принять к вычету, ни учесть в расходах (п. 4 ст. 170 НК). Если условия льготы не выполнены, НДС начисляют на всю выручку: при 30 млн ₽ и ставке 5% это около 1,43 млн ₽.

Что делаем мы

Проверяем условия льготы для вашей отрасли, делим прайс и кассу на облагаемое и необлагаемое, считаем пропорцию входящего НДС каждый квартал.

Доход на патенте подходит к лимиту

Что говорит закон

В 2026 году доход на патенте не может превышать 20 млн ₽, в 2027 году 15 млн ₽, в 2028 году 10 млн ₽. Доходы по всем патентам и по УСН при совмещении складываются (п. 6 ст. 346.45 НК).

Цена ошибки

При превышении право на патент теряется с начала его срока. Без уведомления об УСН весь срок пересчитают по общей системе: при выручке 21 млн ₽ один только НДС 22% составит больше 3,7 млн ₽.

Что делаем мы

Каждый месяц сверяем доход с лимитом, заранее подаём уведомление об УСН и считаем, когда выгоднее уйти с патента самому.

Исполнители на самозанятости

Что говорит закон

Если исполнитель работает по вашему графику, подчиняется правилам и получает фиксированную оплату, договор признают трудовым (ст. 15 и 19.1 ТК). Компания должна была удержать НДФЛ 13% и начислить взносы 30%.

Цена ошибки

Десять исполнителей по 40 000 ₽ в месяц: около 624 000 ₽ НДФЛ и 1,44 млн ₽ взносов за год, плюс штраф 20% от недоимки и пени.

Что делаем мы

Проверяем договоры, акты и реальный порядок работы, решаем, кого оставить на самозанятости, а кого оформить, и считаем стоимость каждого варианта.

Маркировка и ЕГАИС не совпадают с учётом

Что говорит закон

Обувь, одежда, шины, молочка, лекарства, пиво и другие товары продаются только с выводом кода из «Честного знака», МДЛП или ЕГАИС. Продажа немаркированного товара наказывается по ч. 2 ст. 15.12 КоАП.

Цена ошибки

Компании штраф от 50 000 до 300 000 ₽ с конфискацией товара. За нарушение учёта в ЕГАИС от 150 000 до 200 000 ₽ (ст. 14.19 КоАП).

Что делаем мы

Сверяем приход по УПД с госсистемой, остатки в учёте с остатками в системе и вывод кодов через кассу. Расхождения закрываем до инвентаризации и проверки.

Посредник платит налог со всей суммы

Что говорит закон

По агентскому договору доход посредника только его вознаграждение (подп. 9 п. 1 ст. 251 и ст. 346.15 НК). Так работают маркетплейсы, турагентства, риелторы, рекламные агентства и таксопарки.

Цена ошибки

Если договор оформлен как оказание услуг, налог платят со всего оборота. Оборот 50 млн ₽ при комиссии 5 млн ₽ дают лишние 2,7 млн ₽ налога на УСН 6% и переход порога НДС.

Что делаем мы

Проверяем договоры с клиентами и поставщиками, ведём учёт чужих денег отдельно и готовим отчёты агента, которые подтверждают схему.

Лицензия не покрывает новое направление

Что говорит закон

Медицине, аптекам, образованию, охране, продаже крепкого алкоголя нужна лицензия. От неё зависят льгота по НДС и право клиентов на вычет 13%. Работа без лицензии наказывается по ч. 2 ст. 14.1 КоАП.

Цена ошибки

Компании штраф от 40 000 до 50 000 ₽, услуги без лицензии облагаются НДС, а клиенты теряют вычет до 19 500 ₽ в год и уходят к конкурентам.

Что делаем мы

Сверяем прайс с лицензией, разделяем лицензируемые и прочие услуги и выдаём справки для вычета по форме ФНС.

Быстрая оценка

Что будет при вашей выручке

Передвиньте ползунок: покажем налог на УСН 6%, нужно ли платить НДС и укладываетесь ли вы в лимит патента в 2026, 2027 и 2028 годах.

16 млн ₽
Налог на УСН 6% 1 080 000 ₽ до уменьшения на страховые взносы
НДС на упрощёнке не нужен до порога 20 млн ₽ осталось 2 млн ₽
Лимит патента
  • 2026 год20 млн ₽
  • 2027 год15 млн ₽
  • 2028 год10 млн ₽
Отраслевые изменения

Что поменялось для отраслей и что ещё впереди

Главные даты, которые влияют на налоги малого бизнеса. По ссылкам отрасли, которых изменение касается сильнее всего.

  1. 2025

    Упрощёнка стала платить НДС

    Упрощенцы с доходом выше 60 млн ₽ стали плательщиками НДС. Все ветеринарные услуги освобождены от НДС, фитнес-клубы применяют льготу по ст. 149 для услуг населению.

  2. 1 января 2026

    НДС 22% и порог 20 млн ₽

    Основная ставка НДС выросла до 22%. Освобождение на УСН только при доходе до 20 млн ₽. Лимит патента 20 млн ₽. IT-компании платят взносы 15%.

  3. 1 апреля 2026

    Общепит без условия о зарплате

    Кафе и рестораны на УСН с доходом за 2025 год до 60 млн ₽ освобождены от НДС без условия о средней зарплате, до конца 2026 года (закон № 104-ФЗ).

  4. Июль 2026

    Порог НДС на УСН заморозили

    Порог 20 млн ₽ сохранили до конца 2029 года. Для патента лимит по-прежнему снижается.

  5. 2027 и 2028

    Патент: 15 и 10 млн ₽

    Лимит дохода на патенте снижается до 15 млн ₽ в 2027 году и до 10 млн ₽ в 2028 году. Рознице, салонам и перевозчикам пора считать переход на УСН.

  6. 2030 и 2031

    Порог НДС: 15 и 10 млн ₽

    По действующему закону порог освобождения на УСН станет 15 млн ₽ в 2030 году и 10 млн ₽ в 2031 году. Гостиницы применяют ставку 0% на проживание до 2030 года.

Как мы работаем

Отраслевой учёт за четыре шага

  1. 1

    Разбираем отрасль на первом звонке

    Режим, лимиты, льготы, кассы, маркировка, расчёты с исполнителями. Вы сразу слышите, где у вас риски и где можно законно платить меньше.

  2. 2

    Настраиваем учёт под отрасль

    Статьи доходов и расходов, первичка, раздельный учёт для льгот по НДС, сверка с площадками, агрегаторами и госсистемами.

  3. 3

    Ведём отраслевой календарь

    Кроме общих сроков держим отраслевые: декларации по алкоголю, отчёты агента, сверки с ЕГАИС, МДЛП и «Честным знаком».

  4. 4

    Следим за порогами заранее

    Доход к порогу НДС, лимит патента, доля 70% для льгот общепита и сельхозников. Предупреждаем до того, как порог пройден.

ИП на УСН без сотрудниковот 7 000 ₽в месяцБухгалтерия ИП →
ООО на УСН 6%от 10 000 ₽в месяцБухгалтерия ООО →
ООО с НДСот 17 000 ₽в месяцВсе цены ООО →

Стоимость зависит от режима, числа операций и сотрудников и от отраслевых задач. Назовём её после короткого разговора.

Кто ведёт ваш учёт

Учёт ведёт команда, а сложное проверяет налоговый консультант

Участок клиента знает не один человек, задачи и переписка хранятся в CRM. Отпуск или больничный бухгалтера на сроки не влияют, а спорные операции и ответы налоговой смотрит аттестованный специалист.

Ольга Геннадьевна Аверкиева, налоговый консультант АБК
Налоговый консультант

Ольга Геннадьевна Аверкиева

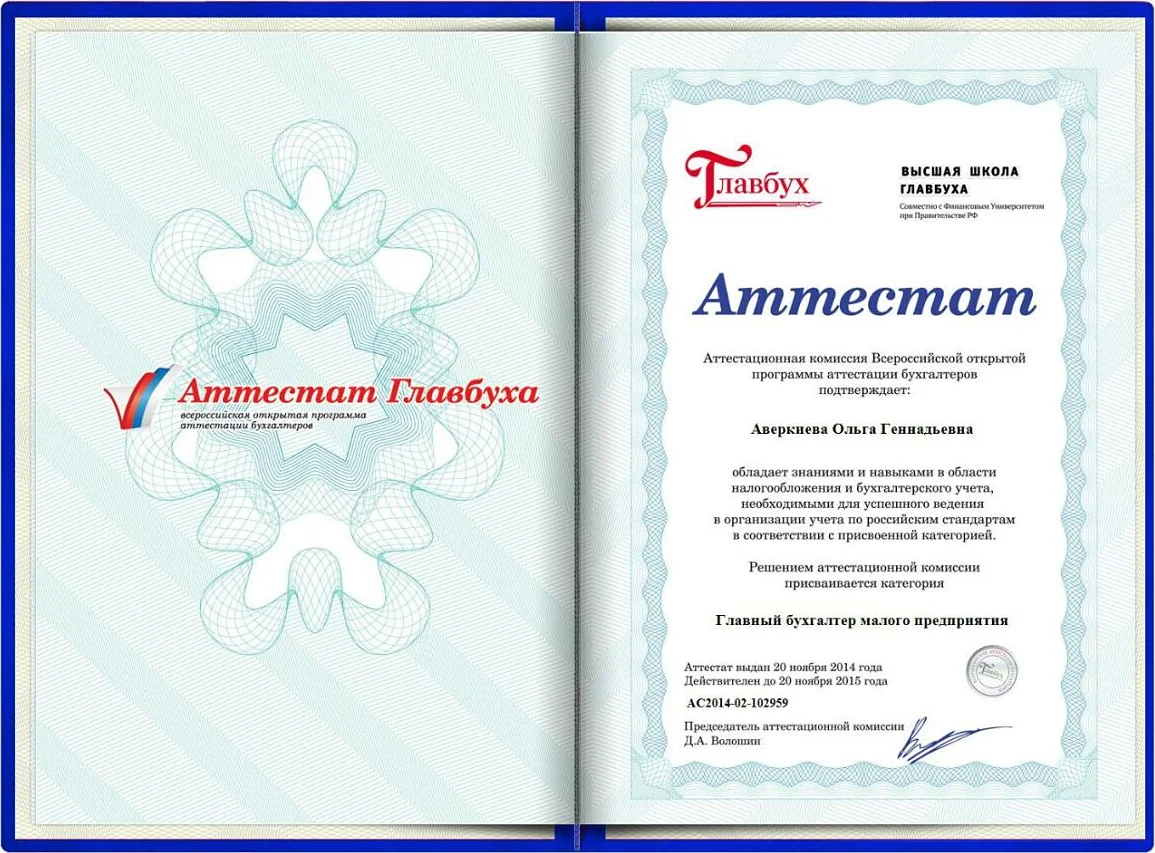
Аттестованный налоговый консультант, аттестат № 20183. Главный бухгалтер с 2005 года, одна из руководителей АБК.

О консультанте и её документах →
Сергей Владимирович Аверкиев Директор АБК. Вместе с Ольгой Геннадьевной лично разбирает сложные случаи с налоговой и банками.

Что проверяем, когда принимаем ваш учёт

Найденные ошибки исправляем уточнёнными декларациями раньше, чем их увидит инспектор.

  1. Единый налоговый счётСальдо против учёта: откуда долг или переплата.
  2. Режим и порогиЛимиты УСН и патента, порог НДС 20 млн ₽, численность.
  3. Отраслевые льготыУсловия ст. 149 НК, раздельный учёт, доля 70% для общепита и сельхозников.
  4. ГоссистемыЧестный знак, ЕГАИС, МДЛП, Меркурий против учёта.
  5. ИсполнителиДоговоры с самозанятыми и ИП на риск переквалификации.
  6. Агентские схемыДоговоры, учёт чужих денег, отчёты агента.
  7. Налоговая нагрузкаСравниваем со средней по отрасли: низкая вызывает вопросы.
  8. Операции по счётуЧто настораживает банк по 115-ФЗ: наличные, транзит, переводы физлиц.
  • Штраф по нашей ошибке возмещаем, это записано в договоре.
  • Отчётность сдаём заранее, сбои сервисов ФНС в последний день вас не касаются.
  • О налогах предупреждаем до срока, вы знаете сумму и не платите пени.
  • С налоговой и фондами общаемся сами, требования закрываем без вашего участия.
  • База 1С остаётся вашей, доступ к ней у вас есть в любое время.
  • Отраслевые нормы отслеживаем, и пересчитываем налоги клиентов, когда меняется закон.
Разбор от специалиста

Как отрасль влияет на налоги и учёт малого бизнеса в 2026 году

Ольга Геннадьевна Аверкиева, налоговый консультант АБК · обновлено 11 ноября 2026

Коротко

Налоговый кодекс для всех один, но налоги и учёт в каждой отрасли устроены по-своему. Медицина, общепит, фитнес и ряд других отраслей могут не платить НДС с основных услуг по ст. 149 НК РФ. Розница, салоны и перевозчики работают на патенте с лимитом 20 млн ₽ в 2026 году. Торговля обязана вести маркировку, а посредники могут платить налог только с вознаграждения. Бухгалтер, который знает отрасль, сразу видит эти возможности и риски.

Почему одной «бухгалтерии для всех» недостаточно

Формально у кафе, стоматологии и интернет-магазина одни и те же налоги: УСН, НДС, взносы, НДФЛ. На деле различается почти всё остальное: как приходят деньги, какими документами подтверждаются расходы, какие льготы доступны и где проверяющие ищут ошибки. Бухгалтер, который впервые видит вашу отрасль, сделает учёт формально верным, но может пропустить льготу или не заметить риск, который всплывёт через год на проверке или при блокировке счёта.

НДС: главная развилка 2026 года

С 2026 года основная ставка НДС 22%, а упрощёнка освобождена от НДС, только пока доход за год не больше 20 млн ₽. Летом 2026 года этот порог сохранили до конца 2029 года. Выше порога компания на УСН выбирает ставку 5% или 7% без вычетов либо 22% с вычетами, и выбор пониженной ставки нельзя менять 12 кварталов.

Именно здесь отрасль решает больше всего:

  • Медицина и стоматология. Медицинские услуги по лицензии освобождены от НДС по подп. 2 п. 2 ст. 149 НК РФ при любом обороте.
  • Ветеринария. С 2025 года от НДС освобождены все ветеринарные услуги, но корма и зоотовары облагаются.
  • Фитнес и спорт. Услуги населению по физкультурно-оздоровительным мероприятиям освобождены по подп. 14.1 п. 2 ст. 149.
  • Общепит. Освобождение по подп. 38 п. 3 ст. 149, а с 1 апреля по 31 декабря 2026 года для кафе на УСН с доходом до 60 млн ₽ не нужно выполнять условие о средней зарплате.
  • Детские центры, ритуальные услуги, ЖКХ. Свои подпункты ст. 149 с собственными условиями.
  • Гостиницы. Проживание облагается по ставке 0% до 2030 года, если объект в реестре средств размещения.
  • Опт и подрядчики. Покупатели и заказчики на общей системе хотят входящий НДС, поэтому выше порога им часто выгоднее ставка 22% с вычетами, а не 5%.

Почти все льготы работают только при раздельном учёте облагаемых и необлагаемых операций. Без него входящий НДС нельзя ни принять к вычету, ни учесть в расходах, а саму льготу налоговая оспаривает при проверке.

Патент: удобно, но лимит снижается

Патент есть для розницы, общепита с залом до 150 м², салонов красоты, автосервисов, перевозок, сдачи жилья, уборки и многих других услуг. В 2026 году доход на патенте не может превышать 20 млн ₽, в 2027 году 15 млн ₽, в 2028 году 10 млн ₽. Если ИП совмещает патент и УСН, доходы считаются вместе. При превышении право на патент теряется с начала его срока, поэтому уведомление о переходе на УСН стоит подать заранее. Интернет-магазину, продающему с доставкой, патент не подходит вовсе.

Маркировка, лицензии и госсистемы

Торговля работает с «Честным знаком», алкоголь с ЕГАИС, аптеки с МДЛП, продукты животного происхождения с Меркурием, интернет-реклама с ОРД, ювелирные изделия с ГИИС ДМДК. Ошибки в этих системах штрафуют отдельно от налогов. Медицине, аптекам, образованию и охране нужна лицензия, а от неё зависят и льготы по НДС, и право клиентов на налоговый вычет.

Исполнители и агентские схемы

В строительстве, клининге, салонах, такси и фитнесе часто работают с самозанятыми. Если исполнитель фактически подчиняется графику и правилам компании, налоговая переквалифицирует договор в трудовой и доначисляет НДФЛ и взносы. У посредников обратная ситуация: маркетплейсы, турагентства, риелторы и рекламные агентства при правильно оформленных агентских договорах платят налог только с вознаграждения, а не со всей суммы, прошедшей через счёт.

Как выбрать бухгалтера под свою отрасль

Задайте на первом разговоре три вопроса. Есть ли в моей отрасли льгота по НДС и что нужно, чтобы её не потерять? Какие отраслевые отчёты и системы вы ведёте сами? Какие ошибки чаще всего встречаются у бизнеса вроде моего? Если ответы конкретные, со ссылками на нормы и примерами, вы говорите с тем, кто знает отрасль. Выберите свою в каталоге выше: на её странице разобраны налоги 2026 года, частые вопросы и цены.
Статьи для разных отраслей

Статья · 2 мин

Агентский договор: как посреднику платить налог только с вознаграждения

Турагентства, риелторы, рекламные агентства, таксопарки и селлеры работают с чужими деньгами. Как оформить агентскую схему, чтобы налог не считали со всего оборота.
Читать →
Статья · 2 мин

Лицензия и налоги: как её отсутствие лишает льготы по НДС и вычета ваших клиентов

Клиникам, стоматологиям, школам, аптекам и охране нужна лицензия. Разбираем, как она связана с НДС, вычетом 13% для клиентов и штрафами, и что проверить в прайсе.

Читать →
Статья · 2 мин

Штрафы за маркировку и ЕГАИС в 2026 году: где ошибаются магазины, аптеки и кафе

Честный знак, ЕГАИС, МДЛП и Меркурий: какие товары маркируются, за что штрафуют и почему расхождение остатков с учётом опаснее, чем кажется.

Читать →
Статья · 2 мин

Потеря патента при превышении лимита: что пересчитают и как подстраховаться

Лимит дохода на патенте 20 млн ₽ в 2026 году, 15 млн ₽ в 2027 и 10 млн ₽ в 2028. Как считается лимит, что будет при превышении и зачем уведомление об УСН.

Читать →
Статья · 4 мин

Льгота по НДС по ст. 149 НК в 2026 году: как не потерять её из-за раздельного учёта

Медицина, общепит, фитнес, ветеринария и детские центры могут не платить НДС с основных услуг. Разбираем, зачем нужен раздельный учёт и сколько стоит ошибка.

Читать →
Статья · 2 мин

Самозанятые исполнители в 2026 году: признаки трудовых отношений и цена переквалификации

Стройка, салоны, фитнес, такси и клининг работают с самозанятыми. Какие признаки ищет налоговая, сколько стоит переквалификация и как оформить работу безопасно.

Читать →

Частые вопросы

Моей отрасли нет в списке. Вы возьмёте мой бизнес?
Да. Здесь собраны отрасли, по которым мы сделали отдельные страницы с налогами 2026 года. Ведём и другие виды малого бизнеса: напишите, чем занимаетесь, и на первом звонке разберём особенности вашего учёта.
Вы работаете только в одном городе?
Нет. Обслуживаем ИП и ООО по всей России удалённо: документы через ЭДО и мессенджеры, выписки из банк-клиента, отчётность через интернет. Встречаться лично для этого не нужно.
Чем бухгалтер, который знает отрасль, лучше обычного?
Он не учится на ваших ошибках. Знает, какие льготы по НДС есть в отрасли и как их подтвердить, какие документы нужны для расходов, где банк чаще блокирует счета и как работать с маркировкой и госсистемами. Ошибки такого рода всплывают не сразу, а при проверке или блокировке.
У меня несколько направлений, например кафе и магазин. Что делать?
Это обычная ситуация. Ведём раздельный учёт по видам деятельности: у кафе может быть освобождение от НДС, у магазина патент или УСН. Важно правильно разделить доходы, расходы и входящий НДС, иначе можно потерять льготу.
Сколько стоит бухгалтерия с учётом отрасли?
Для ИП на УСН без сотрудников от 7 000 ₽ в месяц, ИП с сотрудниками 10 000 ₽ в месяц. Для ООО на УСН 6% от 10 000 ₽ в месяц, на УСН 15% от 15 000 ₽, ООО с НДС от 17 000 ₽ в месяц. Итог зависит от режима, числа операций и сотрудников и от отраслевых задач, например ЕГАИС или раздельного учёта. Назовём стоимость после короткого разговора.
Как понять, есть ли у моего бизнеса льгота по НДС?
Откройте страницу своей отрасли: там написано, какая статья НК РФ даёт льготу и при каких условиях. Если доход на УСН ещё не превысил 20 млн ₽ за год, НДС не платится в любом случае. Посчитать нагрузку выше порога поможет наш калькулятор НДС на УСН.
Заявка

Расскажите, чем вы занимаетесь

Оставьте телефон или напишите в мессенджер. Разберём особенности вашей отрасли, режим и риски и подскажем, как вести учёт спокойно.

  • Консультация по телефону бесплатная
  • Перезвоним в рабочее время
  • Номер не попадёт в рассылки и не уйдёт третьим лицам

Удобнее написать? Мы на связи:

+7 (846) 229-53-30

Перезвоним вам

Как вам удобнее связаться?

Выберите мессенджер, позвоните или оставьте заявку.

Telegram ВКонтакте MAX +7 (846) 229-53-30 Оставить заявку