+7 (846) 229-53-30 Телефон с 9:00 до 20:00
Недвижимость, гостиницы, ЖКХ · по всей России

Бухгалтерия для гостиницы, хостела и мини-отеля

Гостиницы, хостелы, гостевые дома. Помогаем применять нулевой НДС на проживание и правильно считать туристический налог.

3особенностей налогов и учёта отрасли в 2026 году
3ситуации, где ошибка стоит дороже бухгалтерии за год
20 млн ₽порог НДС на УСН, сохранён до конца 2029 года
с 2005года Ольга Геннадьевна ведёт учёт главным бухгалтером

Кому подходит

  • Гостиницы и мини-отели
  • Хостелы и гостевые дома
  • Гостиницы на УСН с доходом больше 20 млн ₽
Особенности отрасли

На что смотрим в первую очередь

Нажмите на карточку, чтобы узнать, чем особенность важна для ваших налогов.

Льгота по НДСОсновные услуги можно не облагать НДС по ст. 149 НК РФ или по ставке 0% при условиях

Льгота работает только при раздельном учёте облагаемых и необлагаемых операций. Без него входящий НДС нельзя ни принять к вычету, ни учесть в расходах.

Калькулятор НДС на УСН →
Налоги 2026 года

Особенности налогов и учёта в 2026 году

Нормы проверены на ноябрь 2026 года. Когда закон меняется, мы пересчитываем налоги клиентов первыми.

01

НДС 0% на проживание

Услуги по проживанию в гостиницах из реестра классифицированных средств размещения облагаются НДС по ставке 0%. Льготу продлили до 2030 года. Завтраки, трансфер и прочие услуги облагаются отдельно.

02

Туристический налог

Если в муниципалитете введён туристический налог, гостиница удерживает его с гостей и перечисляет в бюджет. В 2026 году ставка до 2% от стоимости проживания.

03

Классификация

Без включения в реестр средств размещения нельзя применять ставку 0% и законно работать. Следим за сроками.

Разборы · Гостиницы и хостелы

Три ситуации, в которых ошибка стоит дорого

По каждой ситуации коротко: что говорит закон, сколько стоит ошибка в рублях и что делаем мы. Нормы и цифры актуальны на ноябрь 2026 года.

Ставка НДС 0% на проживание

Что говорит закон

Услуги по предоставлению мест для проживания облагаются НДС по ставке 0% до 30 июня 2030 года, если объект включён в реестр классифицированных средств размещения (подп. 19 п. 1 ст. 164 НК).

Цена ошибки

Объекта нет в реестре или классификация просрочена: проживание облагается по ставке 22% или пониженной ставке на УСН. При выручке 30 млн ₽ и ставке 5% это около 1,43 млн ₽.

Что делаем мы

Проверяем реестр, разделяем проживание, питание и дополнительные услуги, ведём раздельный учёт.

Туристический налог

Что говорит закон

Туристический налог вводят муниципалитеты. Ставка 2% в 2026 году, 3% в 2027 году и до 5% к 2029 году, но не меньше 100 ₽ за сутки. Налог не включается в стоимость проживания.

Цена ошибки

Если налог не выделили в цене, он идёт из вашей выручки: при доходе от проживания 20 млн ₽ это 400 000 ₽ в 2026 году.

Что делаем мы

Проверяем решение вашего муниципалитета и льготы, настраиваем расчёт и декларацию.

Оплаты через сервисы бронирования

Что говорит закон

Агрегаторы бронирования удерживают комиссию и перечисляют остаток. Доходом гостиницы считается полная стоимость проживания, комиссия идёт в расходы.

Цена ошибки

Учитывали только поступления на счёт: при оборотах 10 млн ₽ и комиссии 15% недоимка на УСН 6% составит 90 000 ₽ плюс штраф и пени.

Что делаем мы

Сверяем отчёты сервисов бронирования, учитываем полную выручку и комиссии.

Быстрая оценка

Что будет при вашей выручке

Передвиньте ползунок: покажем налог на УСН 6%, нужно ли платить НДС и укладываетесь ли вы в лимит патента. Ставки и пороги 2026 года.

18 млн ₽

В вашей отрасли основные услуги могут быть освобождены от НДС по ст. 149 НК РФ. Тогда НДС считается только с облагаемой части выручки, а это нужно проверить на ваших цифрах.

Налог на УСН 6% 1 080 000 ₽ до уменьшения на страховые взносы
НДС на упрощёнке не нужен до порога 20 млн ₽ осталось 2 млн ₽
Что входит

Берём на себя весь учёт

  • Разделяем проживание и прочие услуги
  • Применяем ставку 0% и ведём НДС
  • Считаем туристический налог
  • Сверяем оплаты с систем бронирования
  • Считаем зарплату и сдаём отчётность

Работаем удалённо по всей России

  • Документы без поездок. Первичку и выписки присылаете через ЭДО, почту или мессенджер.
  • Отчёты через интернет. Сдаём в вашу налоговую и СФР по машиночитаемой доверенности.
  • Правила вашего региона. Учитываем региональные ставки УСН, стоимость патента и льготы.
  • На связи. Офис работает до 17:00, телефон до 20:00, база 1С открыта вам в любое время.
Кто ведёт ваш учёт

Учёт ведёт команда, а сложное проверяет налоговый консультант

Участок клиента знает не один человек, задачи и переписка хранятся в CRM. Отпуск или больничный бухгалтера на сроки не влияют, а спорные операции и ответы налоговой смотрит аттестованный специалист.

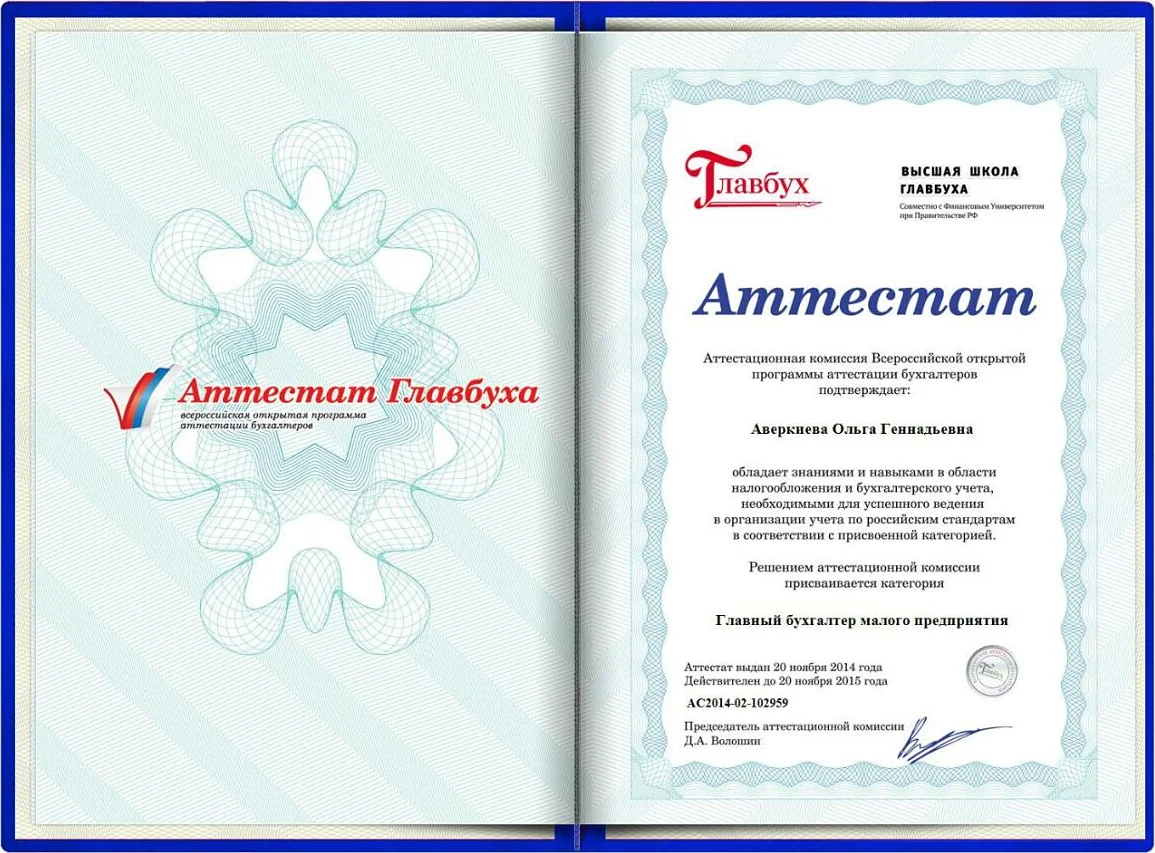
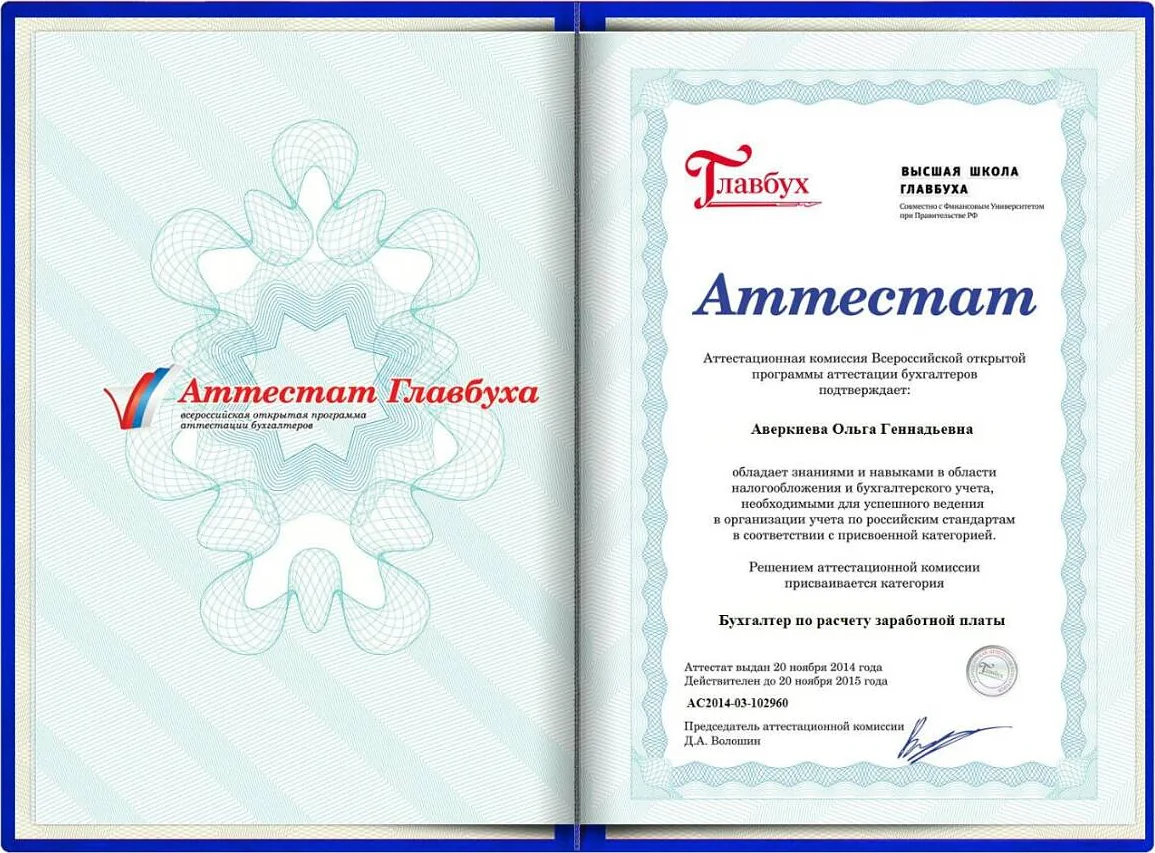
Ольга Геннадьевна Аверкиева, налоговый консультант АБК
Налоговый консультант

Ольга Геннадьевна Аверкиева

Аттестованный налоговый консультант, аттестат № 20183. Главный бухгалтер с 2005 года, одна из руководителей АБК.

О консультанте и её документах →
Сергей Владимирович Аверкиев Директор АБК. Вместе с Ольгой Геннадьевной лично разбирает сложные случаи с налоговой и банками.

Что проверяем, когда принимаем ваш учёт

7 точек контроля с учётом особенностей отрасли. Найденные ошибки исправляем уточнёнными декларациями раньше, чем их увидит инспектор.

  1. Единый налоговый счётСальдо против учёта: откуда долг или переплата.
  2. Режим и порогиЛимиты УСН, порог НДС 20 млн ₽, численность сотрудников.
  3. Льгота по НДСУсловия ст. 149 НК, раздельный учёт и пропорция входящего НДС.
  4. Налоговая нагрузкаСравниваем со средней по отрасли: низкая вызывает вопросы.
  5. Операции по счётуЧто настораживает банк по 115-ФЗ: наличные, транзит, переводы физлиц.
  6. Зарплата и взносыЗарплата не ниже МРОТ, взносы за директора, сроки НДФЛ.
  7. Первичные документыКрупные расходы и вычеты подтверждены документами.
  • Штраф по нашей ошибке возмещаем, это записано в договоре.
  • Отчётность сдаём заранее, сбои сервисов ФНС в последний день вас не касаются.
  • О налогах предупреждаем до срока, вы знаете сумму и не платите пени.
  • С налоговой и фондами общаемся сами, требования закрываем без вашего участия.
  • База 1С остаётся вашей, доступ к ней у вас есть в любое время.
  • Отраслевые нормы отслеживаем, и пересчитываем налоги клиентов, когда меняется закон.
Цены

Сколько стоит бухгалтерия

Цена зависит от числа номеров, сотрудников и режима. Точную стоимость назовём после короткого разговора о вашем бизнесе.

Полный прайс для ИП и ООО

Бухгалтерия ИП

УСН без сотрудниковв месяц от 7 000 ₽
УСН без сотрудников, если выставляем документы покупателям (счета, акты)в месяцпо договорённости от 10 000 ₽
С сотрудниками, от 1 до 3 человекв месяцза каждого следующего сотрудника +2 000 ₽ 10 000 ₽
Патент с сотрудникамив месяц от 10 000 ₽
Патент без сотрудниковпостоянный бухгалтер обычно не нужен. Если нужно оформлять документы покупателям, цена по договорённости по задачам
С НДС (УСН с НДС или ОСН)в месяц от 17 000 ₽
Заявление на уменьшение патента на взносы 1 000 ₽

Бухгалтерия ООО

Нулевая отчётность, компания без операцийв квартал 10 000 ₽
УСН 6% без НДСв месяц от 10 000 ₽
УСН 15% без НДСв месяц от 15 000 ₽
УСН с НДС 5% или 7%в месяц от 17 000 ₽
ОСН с НДС 22% и налогом на прибыльв месяц от 17 000 ₽
Каждый сотрудникв месяцдобавляется к стоимости обслуживания 2 000 ₽
Восстановление учёта50% месячной стоимости обслуживания за каждый месяц восстановления по договорённости
Разбор от специалиста

Коротко: особенности бухучёта гостиницы в 2026 году

Сергей Владимирович Аверкиев, директор АБК · обновлено 9 ноября 2026

Коротко

Учёт гостиницы строится на связке системы бронирования, кассы и банка: каждая ночь проживания должна совпадать с оплатой и чеком. Проживание в объектах из реестра облагается НДС по ставке 0% до 2030 года, допуслуги облагаются отдельно. Гостиница удерживает и перечисляет туристический налог. Комиссии агрегаторов и сезонность требуют аккуратного учёта расходов и денежного потока.

Что делать и когда

  • ежедневно: касса, заезды и выезды, туристический налог;
  • ежемесячно: отчёты агрегаторов, сверка бронирований и денег, перечисление туристического налога, зарплата;
  • ежеквартально: НДС, декларация по туристическому налогу, налоги по режиму;
  • раз в год: проверка срока классификации, инвентаризация.

Где чаще всего ошибаются

  1. Завтрак включён в цену номера без выделения и обложен по 0%.
  2. Доход по выплатам агрегатора, а не по стоимости проживания.
  3. Туристический налог включён в выручку.
  4. Выбрана ставка 5% и потеряна ставка 0%.

Полный разбор

Схемы, графики с расчётами, выбор режима и НДС, ответы на частые вопросы собраны в статье «Особенности бухучёта гостиницы в 2026 году: полный разбор для отеля, хостела и гостевого дома». Учёт у нас ведёт не один бухгалтер, а команда: бухгалтер по вашей отрасли, специалист по зарплате и налоговый консультант, а замена на время отпуска или болезни находится в тот же день.
Статьи по теме

Статья · 3 мин

Особенности бухучёта гостиницы в 2026 году: полный разбор для отеля, хостела и гостевого дома

Учёт гостиницы: бронирования и агрегаторы, НДС 0% на проживание, туристический налог, допуслуги, классификация, сезонность, персонал. Схема, графики, рабочий ритм.

Читать →
Статья · 3 мин

Туристический налог в 2026 году: как гостинице считать, удерживать и сдавать

Практика туристического налога для гостиниц, хостелов и гостевых домов в 2026 году: ставка до 2%, минимум 100 ₽ в сутки, льготники, чек, сроки уплаты и декларация.

Читать →
Статья · 2 мин

Агентский договор: как посреднику платить налог только с вознаграждения

Турагентства, риелторы, рекламные агентства, таксопарки и селлеры работают с чужими деньгами. Как оформить агентскую схему, чтобы налог не считали со всего оборота.

Читать →
Статья · 4 мин

Льгота по НДС по ст. 149 НК в 2026 году: как не потерять её из-за раздельного учёта

Медицина, общепит, фитнес, ветеринария и детские центры могут не платить НДС с основных услуг. Разбираем, зачем нужен раздельный учёт и сколько стоит ошибка.

Читать →

Частые вопросы

Гостиница на УСН, доход 30 млн ₽. Можно ли не платить НДС за проживание?
Если объект в реестре, проживание облагается по ставке 0%. Для этого обычно нужно выбрать общую ставку НДС, а не 5% или 7%. Считаем, что выгоднее с учётом прочих услуг.
Заявка

Расскажите о своём бизнесе

Оставьте телефон: разберёмся в особенностях вашей отрасли и подскажем, как платить налоги спокойно.

  • Консультация по телефону бесплатная
  • Перезвоним в рабочее время
  • Номер не попадёт в рассылки и не уйдёт третьим лицам

Удобнее написать? Мы на связи:

+7 (846) 229-53-30

Перезвоним вам

Как вам удобнее связаться?

Выберите мессенджер, позвоните или оставьте заявку.

Telegram ВКонтакте MAX +7 (846) 229-53-30 Оставить заявку