КороткоУчёт IT-компании подчинён льготам: налог на прибыль 5% и взносы 15% и 7,6% в 2026 году действуют, только если компания аккредитована и доля IT-доходов не меньше 70%. Поэтому доходы ведутся по видам с первого дня, а договоры и акты формулируются так, чтобы их было видно как IT-доходы. Отдельные участки: НДС по программам из реестра, валютные контракты и зарплата команды.
Что делать и когда
- ежемесячно: зарплата, акты по договорам, учёт доходов по видам;
- ежеквартально: доля IT-доходов и прогноз на год, налоги, расчёт по взносам;
- по контрактам: документы валютного контроля;
- раз в год: подтверждение данных для аккредитации, отчётность в Минцифры по запросу.
Где чаще всего ошибаются
- Перепродажа оборудования в той же компании.
- Акты с размытыми формулировками.
- Доля IT-доходов считается только в конце года.
- Программа с рекламной функцией продаётся без НДС по старой привычке.
Полный разбор
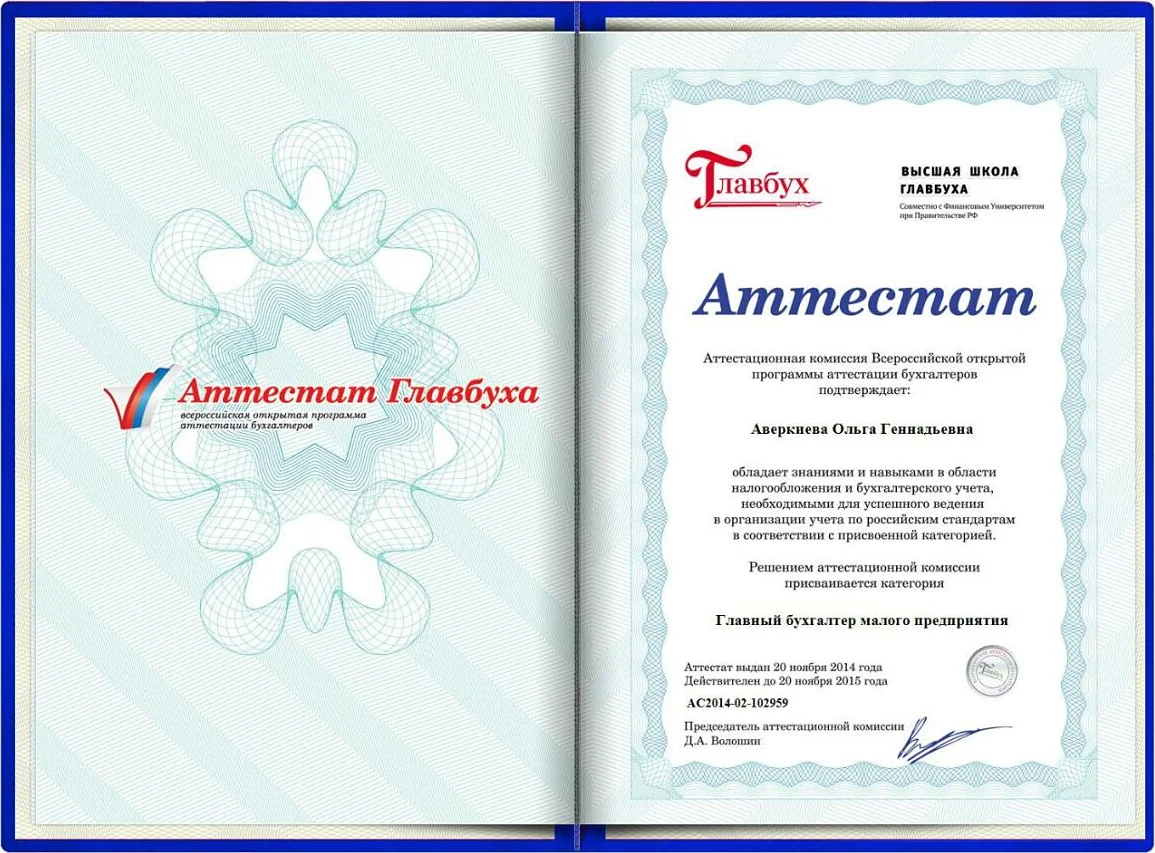
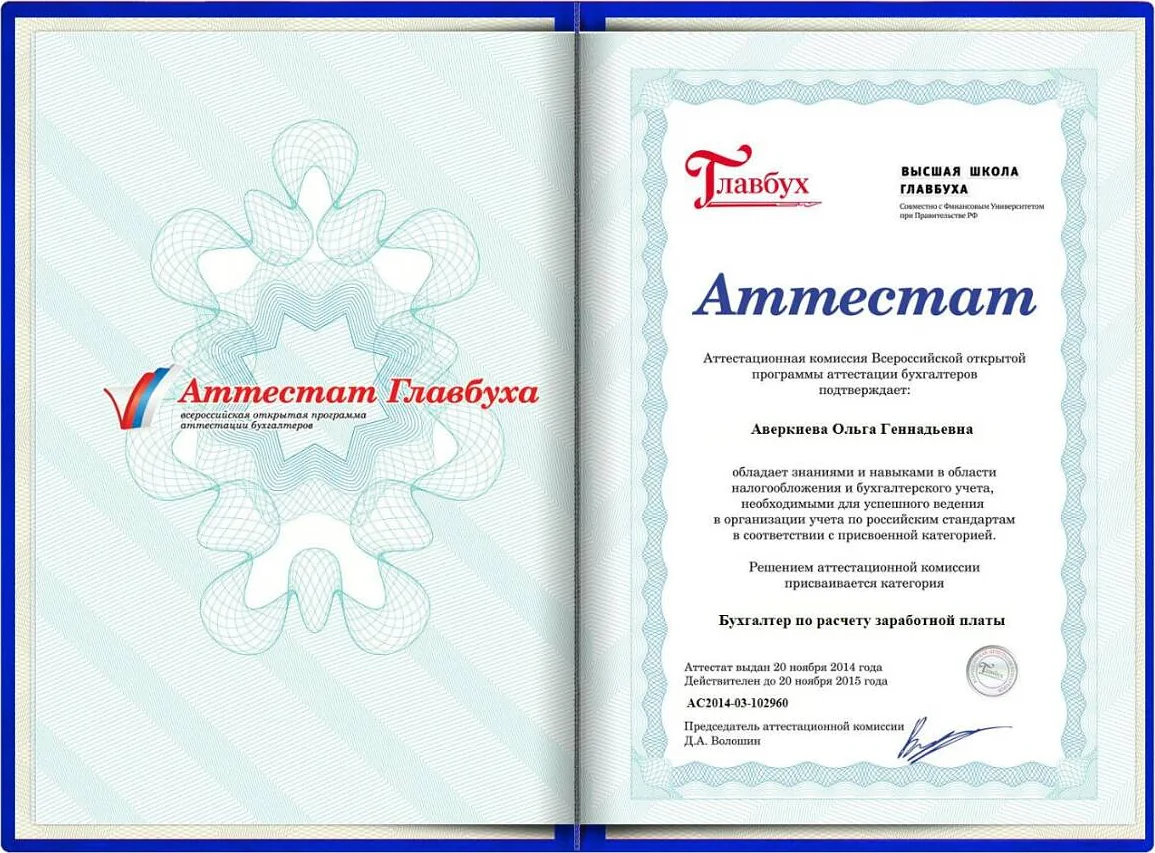
Схемы, графики с расчётами, выбор режима и НДС, ответы на частые вопросы собраны в статье «Особенности бухучёта IT-компании в 2026 году: полный разбор». Учёт у нас ведёт не один бухгалтер, а команда: бухгалтер по вашей отрасли, специалист по зарплате и налоговый консультант, а замена на время отпуска или болезни находится в тот же день.