+7 (846) 229-53-30 Телефон с 9:00 до 20:00
Торговля · по всей России

Бухгалтерия для оптовой торговли

Оптовым покупателям нужен входящий НДС, поэтому для оптовика выбор режима решает судьбу клиентов. Посчитаем, где вы платите меньше и не теряете крупных покупателей.

Бухгалтерияот 7 000 ₽в месяц
  • Маркировка и госсистемы
5особенностей налогов и учёта отрасли в 2026 году
3ситуации, где ошибка стоит дороже бухгалтерии за год
20 млн ₽порог НДС на УСН, сохранён до конца 2029 года
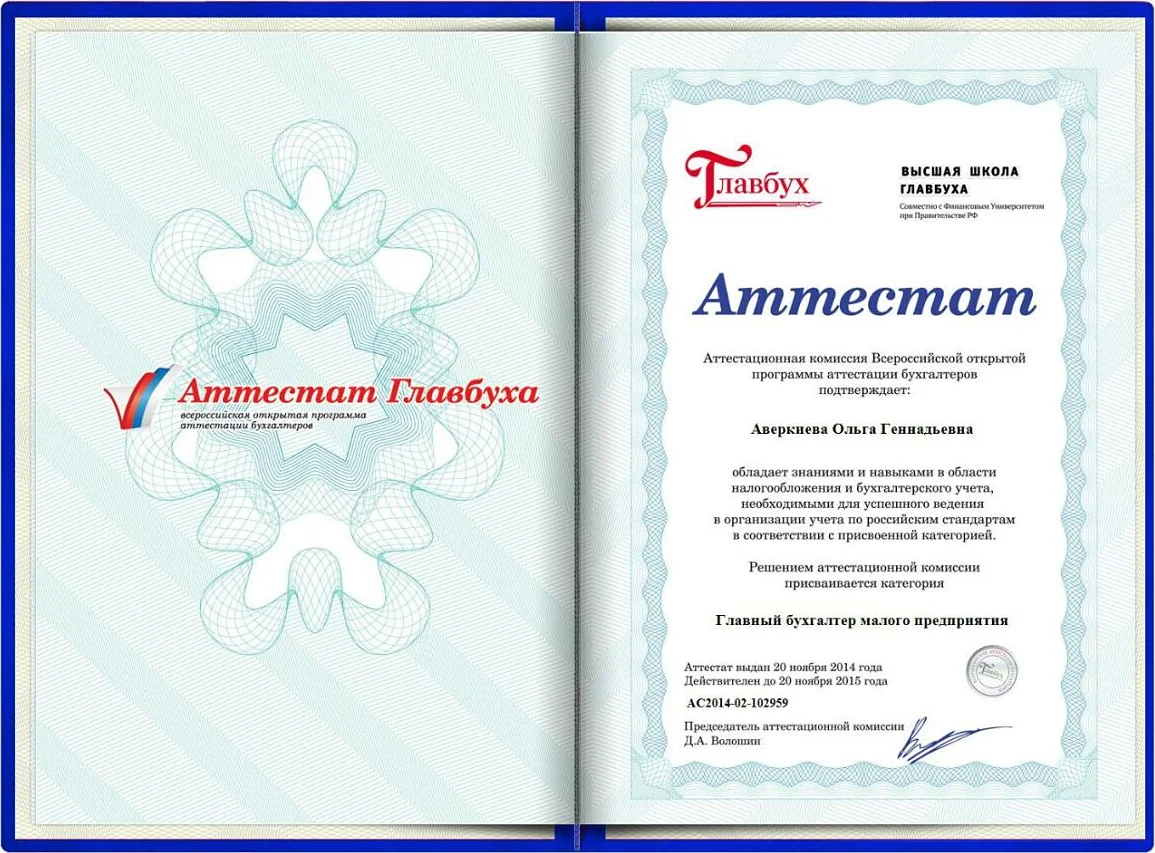
с 2005года Ольга Геннадьевна ведёт учёт главным бухгалтером

Кому подходит

  • ООО и ИП, которые продают товар компаниям, а не людям
  • Оптовики на УСН, чья выручка перешла 20 млн ₽
  • Компании, у которых крупные покупатели требуют счета-фактуры с НДС
  • Импортёры и продавцы прослеживаемых и маркированных товаров
Особенности отрасли

На что смотрим в первую очередь

Нажмите на карточку, чтобы узнать, чем особенность важна для ваших налогов.

Маркировка и госсистемыЧестный знак, ЕГАИС, МДЛП, Меркурий, ОРД или прослеживаемость

Остатки и продажи в госсистеме должны совпадать с учётом. Штрафы за маркировку и ЕГАИС начисляются отдельно от налогов и бывают выше годовой стоимости бухгалтерии.

Статьи по отраслям →
Налоги 2026 года

Особенности налогов и учёта в 2026 году

Нормы проверены на ноябрь 2026 года. Когда закон меняется, мы пересчитываем налоги клиентов первыми.

01

Три варианта с НДС

На общей системе: НДС 22% с вычетами плюс налог на прибыль 25% у ООО или НДФЛ у ИП. На УСН выше порога 20 млн ₽: НДС 22% с вычетами или пониженная ставка 5% (до 272,5 млн ₽ дохода) и 7% (до 490,5 млн ₽) без вычетов.

02

Почему важен вычет

При ставке 5% или 7% покупатель может принять к вычету только эту сумму. Если клиенты на общей системе, им выгоднее закупать с НДС 22%. Поэтому оптовику на УСН часто выгоднее общая ставка 22% с вычетами.

03

Ставку не поменять быстро

Пониженную ставку 5% или 7% нужно применять не меньше 12 кварталов подряд. Ошибка в выборе стоит денег три года, поэтому считаем на реальной структуре закупок и продаж.

04

Лимиты УСН в 2026 году

Доход до 490,5 млн ₽ за год, до 130 сотрудников, основные средства до 200 млн ₽. Если оборот растёт, заранее готовим переход на общую систему.

05

Документы

Расхождения в УПД и книгах покупок и продаж налоговая видит автоматически. Импортные товары из перечня прослеживаемых и маркированный товар требуют отдельных отметок в документах.

Разборы · Оптовая торговля

Три ситуации, в которых ошибка стоит дорого

По каждой ситуации коротко: что говорит закон, сколько стоит ошибка в рублях и что делаем мы. Нормы и цифры актуальны на ноябрь 2026 года.

Доход перешёл 20 млн ₽: какую ставку НДС выбрать

Что говорит закон

На УСН при доходе выше 20 млн ₽ за год нужно платить НДС: 5% или 7% без вычетов либо 22% с вычетами (ст. 164 НК). Пониженную ставку нельзя сменить 12 кварталов подряд. Порог 20 млн ₽ сохранён до конца 2029 года.

Цена ошибки

Если покупатели на общей системе, ставка 5% им невыгодна: с поставки 30 млн ₽ они примут к вычету 1,43 млн ₽ вместо 5,41 млн ₽ при 22%. Часть клиентов уйдёт к поставщику с полным НДС.

Что делаем мы

Считаем три варианта на ваших цифрах: ваша наценка, доля покупок с входящим НДС, какие клиенты у оптовика. Готовим формулировки для договоров и настраиваем счета-фактуры до перехода порога.

Поставщик не заплатил НДС, а вы взяли вычет

Что говорит закон

Система АСК НДС сверяет книги покупок и продаж по всей цепочке. Если у поставщика разрыв, налоговая требует пояснения у покупателя и может снять вычет (ст. 54.1 НК).

Цена ошибки

С закупки на 10 млн ₽ снимут вычет 1,8 млн ₽, добавят штраф 20% и пени. На ответ на требование 5 рабочих дней, за молчание отдельный штраф 5 000 ₽ (ст. 129.1 НК).

Что делаем мы

Проверяем новых поставщиков до первой оплаты, каждый квартал сверяем книгу покупок с данными контрагентов и собираем доказательства реальности сделки заранее.

Оборот растёт к лимитам упрощёнки

Что говорит закон

В 2026 году УСН можно применять при доходе до 490,5 млн ₽ за год, при средней численности до 130 человек и остаточной стоимости основных средств до 200 млн ₽ (ст. 346.13 НК).

Цена ошибки

Превысили лимит в сентябре: с начала квартала компания на общей системе, налог на прибыль 25% и НДС 22% с вычетами, которые надо было оформлять с первого дня квартала.

Что делаем мы

Ведём прогноз оборота по месяцам, заранее готовим учёт к общей системе и считаем, выгоднее ли разделить бизнес законно или перейти на ОСН с нового года.

Быстрая оценка

Что будет при вашей выручке

Передвиньте ползунок: покажем налог на УСН 6%, нужно ли платить НДС и укладываетесь ли вы в лимит патента. Ставки и пороги 2026 года.

18 млн ₽
Налог на УСН 6% 1 080 000 ₽ до уменьшения на страховые взносы
НДС на упрощёнке не нужен до порога 20 млн ₽ осталось 2 млн ₽
Что входит

Берём на себя весь учёт

  • Считаем нагрузку на ОСНО, УСН 5%, 7% и 22% по вашим цифрам
  • Ведём книги покупок и продаж, сдаём декларации по НДС
  • Проверяем поставщиков, чтобы вычеты не сняли
  • Ведём складской учёт, сверки с контрагентами
  • Настраиваем ЭДО и работу с УПД
  • Отвечаем на требования по НДС

Работаем удалённо по всей России

  • Документы без поездок. Первичку и выписки присылаете через ЭДО, почту или мессенджер.
  • Отчёты через интернет. Сдаём в вашу налоговую и СФР по машиночитаемой доверенности.
  • Правила вашего региона. Учитываем региональные ставки УСН, стоимость патента и льготы.
  • На связи. Офис работает до 17:00, телефон до 20:00, база 1С открыта вам в любое время.
Кто ведёт ваш учёт

Учёт ведёт команда, а сложное проверяет налоговый консультант

Участок клиента знает не один человек, задачи и переписка хранятся в CRM. Отпуск или больничный бухгалтера на сроки не влияют, а спорные операции и ответы налоговой смотрит аттестованный специалист.

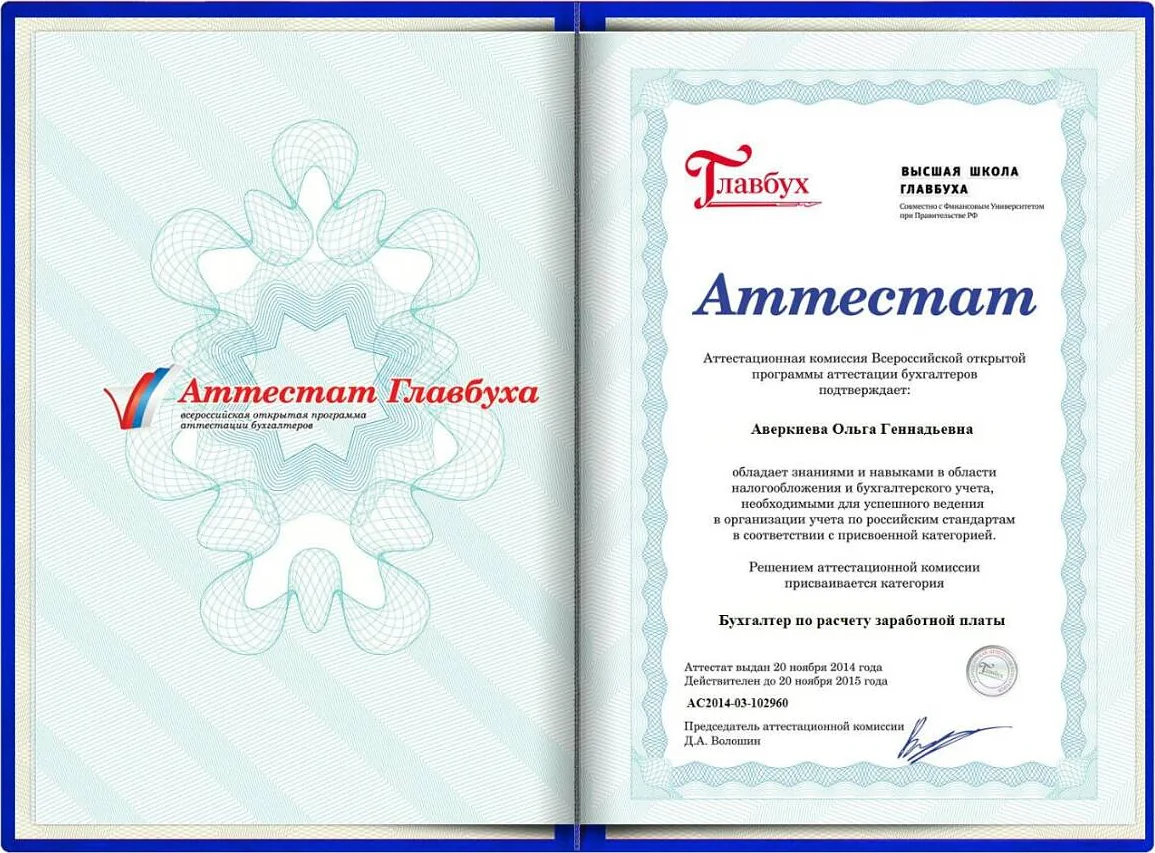
Ольга Геннадьевна Аверкиева, налоговый консультант АБК
Налоговый консультант

Ольга Геннадьевна Аверкиева

Аттестованный налоговый консультант, аттестат № 20183. Главный бухгалтер с 2005 года, одна из руководителей АБК.

О консультанте и её документах →
Сергей Владимирович Аверкиев Директор АБК. Вместе с Ольгой Геннадьевной лично разбирает сложные случаи с налоговой и банками.

Что проверяем, когда принимаем ваш учёт

7 точек контроля с учётом особенностей отрасли. Найденные ошибки исправляем уточнёнными декларациями раньше, чем их увидит инспектор.

  1. Единый налоговый счётСальдо против учёта: откуда долг или переплата.
  2. Режим и порогиЛимиты УСН, порог НДС 20 млн ₽, численность сотрудников.
  3. ГоссистемыОстатки и продажи в «Честном знаке», ЕГАИС, МДЛП или Меркурии против учёта.
  4. Налоговая нагрузкаСравниваем со средней по отрасли: низкая вызывает вопросы.
  5. Операции по счётуЧто настораживает банк по 115-ФЗ: наличные, транзит, переводы физлиц.
  6. Зарплата и взносыЗарплата не ниже МРОТ, взносы за директора, сроки НДФЛ.
  7. Первичные документыКрупные расходы и вычеты подтверждены документами.
  • Штраф по нашей ошибке возмещаем, это записано в договоре.
  • Отчётность сдаём заранее, сбои сервисов ФНС в последний день вас не касаются.
  • О налогах предупреждаем до срока, вы знаете сумму и не платите пени.
  • С налоговой и фондами общаемся сами, требования закрываем без вашего участия.
  • База 1С остаётся вашей, доступ к ней у вас есть в любое время.
  • Отраслевые нормы отслеживаем, и пересчитываем налоги клиентов, когда меняется закон.
Цены

Сколько стоит бухгалтерия

Цена зависит от режима, числа документов в месяц и складских операций. Точную стоимость назовём после короткого разговора о вашем бизнесе.

Полный прайс для ИП и ООО

Бухгалтерия ИП

УСН без сотрудниковв месяц от 7 000 ₽
УСН без сотрудников, если выставляем документы покупателям (счета, акты)в месяцпо договорённости от 10 000 ₽
С сотрудниками, от 1 до 3 человекв месяцза каждого следующего сотрудника +2 000 ₽ 10 000 ₽
Патент с сотрудникамив месяц от 10 000 ₽
Патент без сотрудниковпостоянный бухгалтер обычно не нужен. Если нужно оформлять документы покупателям, цена по договорённости по задачам
С НДС (УСН с НДС или ОСН)в месяц от 17 000 ₽
Заявление на уменьшение патента на взносы 1 000 ₽

Бухгалтерия ООО

Нулевая отчётность, компания без операцийв квартал 10 000 ₽
УСН 6% без НДСв месяц от 10 000 ₽
УСН 15% без НДСв месяц от 15 000 ₽
УСН с НДС 5% или 7%в месяц от 17 000 ₽
ОСН с НДС 22% и налогом на прибыльв месяц от 17 000 ₽
Каждый сотрудникв месяцдобавляется к стоимости обслуживания 2 000 ₽
Восстановление учёта50% месячной стоимости обслуживания за каждый месяц восстановления по договорённости
Разбор от специалиста

Коротко: особенности бухучёта в оптовой торговле в 2026 году

Ольга Геннадьевна Аверкиева, налоговый консультант АБК · обновлено 9 ноября 2026

Коротко

В оптовой торговле учёт держится на НДС и документах: каждая поставка должна иметь правильную УПД, отражённую у вас и у контрагента одинаково. Второй важный участок это склад и себестоимость, третий это дебиторская задолженность при работе с отсрочками. Оптовику на УСН в 2026 году нужно заранее выбрать ставку НДС, потому что покупателям нужен входящий налог.

Что делать и когда

  • до 25 числа после квартала: декларация по НДС с книгами покупок и продаж, уплата налога тремя равными частями;
  • ежемесячно: сверка книги покупок с данными поставщиков, чтобы расхождения не всплыли в требовании;
  • ежеквартально: акты сверки с ключевыми контрагентами;
  • при импорте из ЕАЭС: декларация по косвенным налогам до 20 числа следующего месяца.

Где чаще всего ошибаются

  1. Вычет по поставщику-однодневке без проверки и документов о доставке.
  2. Отгрузка без УПД в день отгрузки, документы «догоняют» через месяц.
  3. Себестоимость считается «на глаз», реальная маржа неизвестна.
  4. Дебиторка без актов сверки, долг невозможно взыскать.
  5. Выбор ставки НДС на УСН без расчёта.

Полный разбор

Схемы, графики с расчётами, выбор режима и НДС, ответы на частые вопросы собраны в статье «Особенности бухучёта в оптовой торговле в 2026 году: полный разбор». Учёт у нас ведёт не один бухгалтер, а команда: бухгалтер по вашей отрасли, специалист по зарплате и налоговый консультант, а замена на время отпуска или болезни находится в тот же день.
Статьи по теме

Статья · 3 мин

Особенности бухучёта в оптовой торговле в 2026 году: полный разбор

Учёт оптовой компании: НДС и вычеты, УПД и ЭДО, склад и себестоимость, отсрочки и дебиторка, прослеживаемость. Графики, схема денег и чек-лист для оптовика.

Читать →
Статья · 3 мин

Разрывы по НДС у оптовика: почему снимают вычеты и как проверить поставщика

Налоговая видит всю цепочку НДС и снимает вычеты при разрыве. Как оптовой компании проверить поставщика, что делать при требовании и как не платить НДС дважды.

Читать →
Статья · 2 мин

Штрафы за маркировку и ЕГАИС в 2026 году: где ошибаются магазины, аптеки и кафе

Честный знак, ЕГАИС, МДЛП и Меркурий: какие товары маркируются, за что штрафуют и почему расхождение остатков с учётом опаснее, чем кажется.

Читать →
Статья · 3 мин

НДС на УСН в 2026 году: кто платит и какую ставку выбрать

Кому на упрощёнке нужно платить НДС в 2026 году, когда выгоднее 5% или 7%, а когда 22% с вычетами. Пороги, пример расчёта и типичные ошибки.

Читать →

Частые вопросы

Что выгоднее оптовику: ОСНО или УСН?
Зависит от доли закупок с НДС и от того, кто ваши покупатели. Если закупки большие и покупатели на ОСНО, часто выгоднее УСН с НДС 22%: вычеты сохраняются, а налог на прибыль заменяется налогом по УСН. Считаем на ваших цифрах.
Можно работать на УСН без НДС?
Да, если доход за прошлый год и с начала текущего не больше 20 млн ₽. Этот порог действует до конца 2029 года.
Заявка

Расскажите о своём бизнесе

Оставьте телефон: разберёмся в особенностях вашей отрасли и подскажем, как платить налоги спокойно.

  • Консультация по телефону бесплатная
  • Перезвоним в рабочее время
  • Номер не попадёт в рассылки и не уйдёт третьим лицам

Удобнее написать? Мы на связи:

+7 (846) 229-53-30

Перезвоним вам

Как вам удобнее связаться?

Выберите мессенджер, позвоните или оставьте заявку.

Telegram ВКонтакте MAX +7 (846) 229-53-30 Оставить заявку