+7 (846) 229-53-30 Телефон с 9:00 до 20:00
Медицина, здоровье, спорт · по всей России

Бухгалтерия для стоматологии

Ведём учёт стоматологических клиник и частных кабинетов. Лечение и протезирование оформляем без НДС, материалы списываем по нормам, пациентам выдаём справки для вычета.

Бухгалтерияот 7 000 ₽в месяц
  • Льгота по НДС
  • Нужна лицензия
5особенностей налогов и учёта отрасли в 2026 году
3ситуации, где ошибка стоит дороже бухгалтерии за год
20 млн ₽порог НДС на УСН, сохранён до конца 2029 года
с 2005года Ольга Геннадьевна ведёт учёт главным бухгалтером

Кому подходит

  • Стоматологические клиники и кабинеты, ООО и ИП с лицензией
  • Клиники на УСН, у которых доход больше 20 млн ₽
  • Зуботехнические лаборатории
  • Врачи, которые открывают свой кабинет
Особенности отрасли

На что смотрим в первую очередь

Нажмите на карточку, чтобы узнать, чем особенность важна для ваших налогов.

Льгота по НДСОсновные услуги можно не облагать НДС по ст. 149 НК РФ или по ставке 0% при условиях

Льгота работает только при раздельном учёте облагаемых и необлагаемых операций. Без него входящий НДС нельзя ни принять к вычету, ни учесть в расходах.

Калькулятор НДС на УСН →
Нужна лицензияБез лицензии или реестра работать нельзя, а льготы и вычеты привязаны к ней

От лицензии зависят льгота по НДС и право ваших клиентов на налоговый вычет 13%. Новое направление нельзя запускать раньше, чем оно появится в лицензии.

Калькулятор вычета →
Налоги 2026 года

Особенности налогов и учёта в 2026 году

Нормы проверены на ноябрь 2026 года. Когда закон меняется, мы пересчитываем налоги клиентов первыми.

01

Медуслуги без НДС

Медицинские услуги клиник и ИП с медицинской лицензией освобождены от НДС по подп. 2 п. 2 ст. 149 НК РФ. Это важно для клиник на УСН с доходом больше 20 млн ₽: без освобождения пришлось бы платить 5%, 7% или 22%.

02

Что облагается НДС

Косметические услуги без медицинских показаний, продажа зубных щёток, паст и других товаров, аренда кабинета другому врачу. Их учитываем отдельно, иначе налоговая может оспорить освобождение.

03

Раздельный учёт

Если есть услуги с НДС и без него, нужен раздельный учёт доходов и входящего НДС. Входящий НДС по освобождённым услугам к вычету не принимается.

04

Материалы и зарплата

Материалы списываем по пациентам и нормам, зарплату врачей часто считаем процентом от выручки. Всё это должно сходиться с медицинскими картами и кассой.

05

Справки для вычета

Пациенты получают социальный вычет за лечение. Справку об оплате медуслуг клиника выдаёт по форме ФНС и может передавать её в налоговую сама, мы готовим их пакетом.

Разборы · Стоматологии

Три ситуации, в которых ошибка стоит дорого

По каждой ситуации коротко: что говорит закон, сколько стоит ошибка в рублях и что делаем мы. Нормы и цифры актуальны на ноябрь 2026 года.

Работа без лицензии на вид услуг

Что говорит закон

Медицинские услуги освобождены от НДС по подп. 2 п. 2 ст. 149 НК, только если у клиники есть лицензия именно на эти работы, например на ортодонтию или хирургию. Пациент получает вычет только по услугам из лицензии.

Цена ошибки

Если нового врача-ортодонта взяли раньше, чем внесли вид работ в лицензию, его услуги облагаются НДС, а клинику ждёт штраф по ч. 2 ст. 14.1 КоАП: от 40 000 до 50 000 ₽. Пациенты не получат справки для вычета.

Что делаем мы

Сверяем прайс с лицензией, разделяем медицинские и косметические услуги, следим, чтобы новые направления не стартовали без лицензии.

Процент врачу оформлен неправильно

Что говорит закон

Зарплата в процентах от выручки законна, если система оплаты прописана в трудовом договоре и положении об оплате труда, а за месяц врач получает не меньше МРОТ 27 093 ₽ (ст. 133 и 135 ТК).

Цена ошибки

Если врач работает как ИП или самозанятый, но по графику клиники, договор переквалифицируют. С выплат 6 млн ₽ в год это 780 000 ₽ НДФЛ и до 1,8 млн ₽ взносов плюс штрафы 20%.

Что делаем мы

Настраиваем начисление процентов в 1С по выручке каждого врача, оформляем документы так, чтобы инспекция труда и налоговая не нашли нарушений.

Пациенты не могут получить вычет

Что говорит закон

С 2024 года клиника выдаёт справку об оплате медицинских услуг по новой форме и по заявлению пациента передаёт данные в налоговую. Пациент возвращает 13% от расходов до 150 000 ₽ в год, по дорогостоящему лечению без лимита.

Цена ошибки

Ошибка в коде услуги или в данных пациента, и вычет не дадут: на лечении 150 000 ₽ человек теряет 19 500 ₽ и уходит в другую клинику. Отказ выдать справку ведёт к жалобам.

Что делаем мы

Выдаём и передаём справки в срок, сверяем коды услуг с перечнем, отвечаем на запросы налоговой по пациентам.

Быстрая оценка

Что будет при вашей выручке

Передвиньте ползунок: покажем налог на УСН 6%, нужно ли платить НДС и укладываетесь ли вы в лимит патента. Ставки и пороги 2026 года.

18 млн ₽

В вашей отрасли основные услуги могут быть освобождены от НДС по ст. 149 НК РФ. Тогда НДС считается только с облагаемой части выручки, а это нужно проверить на ваших цифрах.

Налог на УСН 6% 1 080 000 ₽ до уменьшения на страховые взносы
НДС на упрощёнке не нужен до порога 20 млн ₽ осталось 2 млн ₽
Что входит

Берём на себя весь учёт

  • Ведём раздельный учёт услуг с НДС и без
  • Списываем материалы по нормам и пациентам
  • Считаем зарплату врачам, ассистентам и администраторам
  • Готовим справки для вычета пациентам
  • Сверяем кассу, эквайринг, оплаты от страховых по ДМС
  • Сдаём отчётность и отвечаем на требования

Работаем удалённо по всей России

  • Документы без поездок. Первичку и выписки присылаете через ЭДО, почту или мессенджер.
  • Отчёты через интернет. Сдаём в вашу налоговую и СФР по машиночитаемой доверенности.
  • Правила вашего региона. Учитываем региональные ставки УСН, стоимость патента и льготы.
  • На связи. Офис работает до 17:00, телефон до 20:00, база 1С открыта вам в любое время.
Кто ведёт ваш учёт

Учёт ведёт команда, а сложное проверяет налоговый консультант

Участок клиента знает не один человек, задачи и переписка хранятся в CRM. Отпуск или больничный бухгалтера на сроки не влияют, а спорные операции и ответы налоговой смотрит аттестованный специалист.

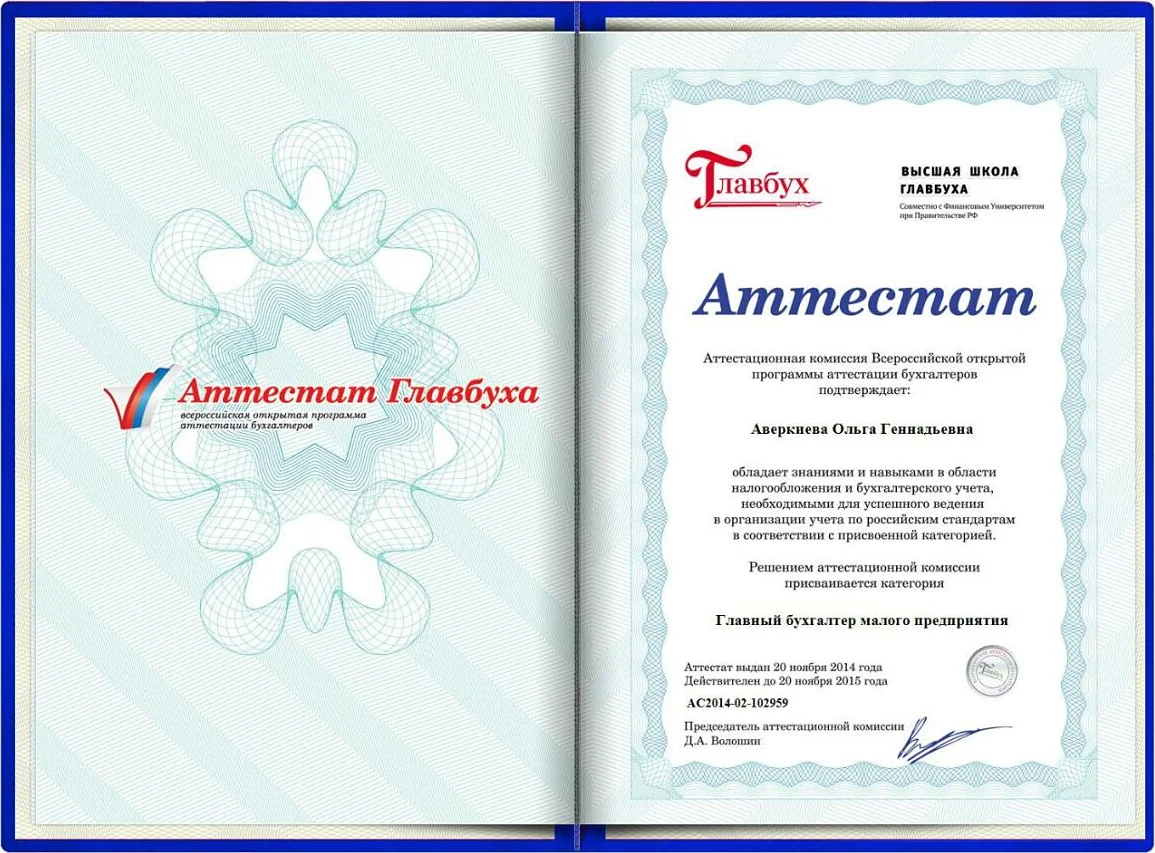
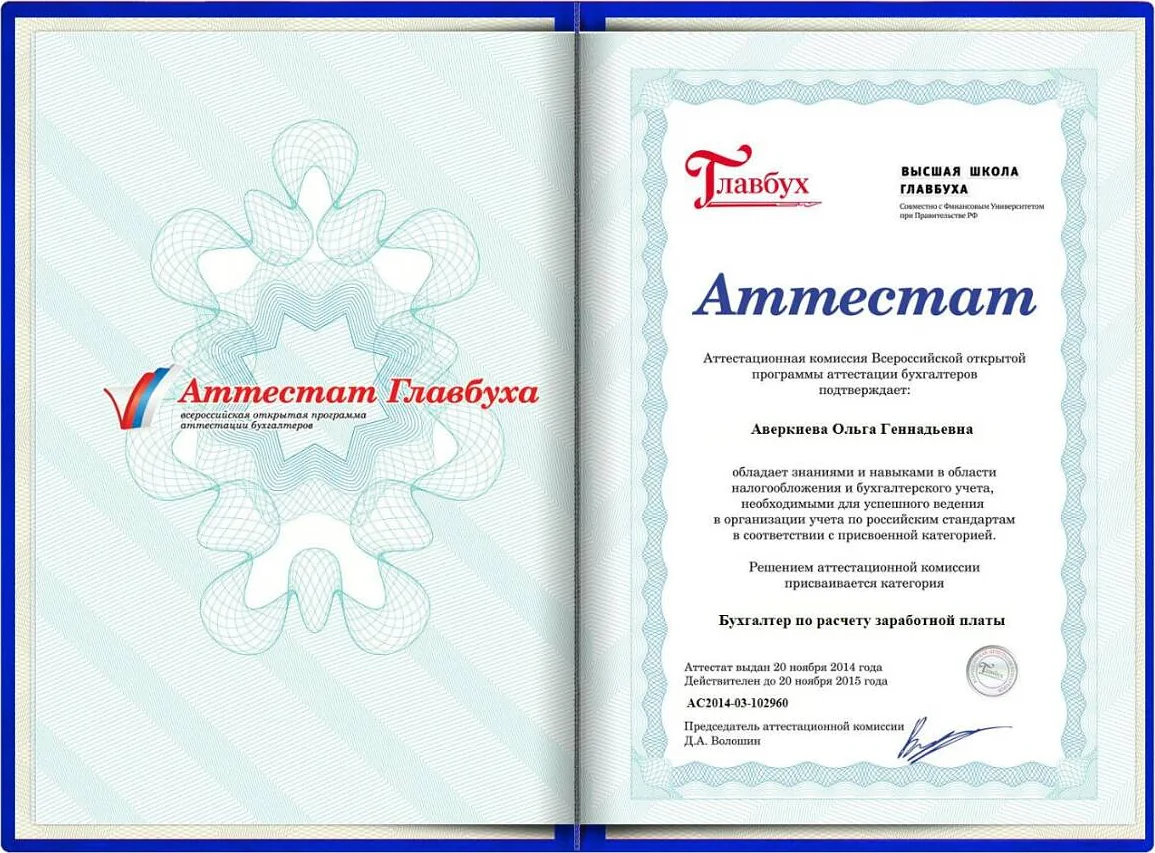
Ольга Геннадьевна Аверкиева, налоговый консультант АБК
Налоговый консультант

Ольга Геннадьевна Аверкиева

Аттестованный налоговый консультант, аттестат № 20183. Главный бухгалтер с 2005 года, одна из руководителей АБК.

О консультанте и её документах →
Сергей Владимирович Аверкиев Директор АБК. Вместе с Ольгой Геннадьевной лично разбирает сложные случаи с налоговой и банками.

Что проверяем, когда принимаем ваш учёт

8 точек контроля с учётом особенностей отрасли. Найденные ошибки исправляем уточнёнными декларациями раньше, чем их увидит инспектор.

  1. Единый налоговый счётСальдо против учёта: откуда долг или переплата.
  2. Режим и порогиЛимиты УСН, порог НДС 20 млн ₽, численность сотрудников.
  3. Льгота по НДСУсловия ст. 149 НК, раздельный учёт и пропорция входящего НДС.
  4. Лицензия и прайсВсе ли услуги из прайса есть в лицензии, верно ли выдаются справки для вычета.
  5. Налоговая нагрузкаСравниваем со средней по отрасли: низкая вызывает вопросы.
  6. Операции по счётуЧто настораживает банк по 115-ФЗ: наличные, транзит, переводы физлиц.
  7. Зарплата и взносыЗарплата не ниже МРОТ, взносы за директора, сроки НДФЛ.
  8. Первичные документыКрупные расходы и вычеты подтверждены документами.
  • Штраф по нашей ошибке возмещаем, это записано в договоре.
  • Отчётность сдаём заранее, сбои сервисов ФНС в последний день вас не касаются.
  • О налогах предупреждаем до срока, вы знаете сумму и не платите пени.
  • С налоговой и фондами общаемся сами, требования закрываем без вашего участия.
  • База 1С остаётся вашей, доступ к ней у вас есть в любое время.
  • Отраслевые нормы отслеживаем, и пересчитываем налоги клиентов, когда меняется закон.
Цены

Сколько стоит бухгалтерия

Цена зависит от числа кресел, врачей, режима и количества платежей. Точную стоимость назовём после короткого разговора о вашем бизнесе.

Полный прайс для ИП и ООО

Бухгалтерия ИП

УСН без сотрудниковв месяц от 7 000 ₽
УСН без сотрудников, если выставляем документы покупателям (счета, акты)в месяцпо договорённости от 10 000 ₽
С сотрудниками, от 1 до 3 человекв месяцза каждого следующего сотрудника +2 000 ₽ 10 000 ₽
Патент с сотрудникамив месяц от 10 000 ₽
Патент без сотрудниковпостоянный бухгалтер обычно не нужен. Если нужно оформлять документы покупателям, цена по договорённости по задачам
С НДС (УСН с НДС или ОСН)в месяц от 17 000 ₽
Заявление на уменьшение патента на взносы 1 000 ₽

Бухгалтерия ООО

Нулевая отчётность, компания без операцийв квартал 10 000 ₽
УСН 6% без НДСв месяц от 10 000 ₽
УСН 15% без НДСв месяц от 15 000 ₽
УСН с НДС 5% или 7%в месяц от 17 000 ₽
ОСН с НДС 22% и налогом на прибыльв месяц от 17 000 ₽
Каждый сотрудникв месяцдобавляется к стоимости обслуживания 2 000 ₽
Восстановление учёта50% месячной стоимости обслуживания за каждый месяц восстановления по договорённости
Разбор от специалиста

Коротко: особенности бухучёта в стоматологии в 2026 году

Ольга Геннадьевна Аверкиева, налоговый консультант АБК · обновлено 9 ноября 2026

Коротко

Учёт стоматологии держится на четырёх участках: деньги пациентов (касса, рассрочки, ДМС), налоги с учётом освобождения медуслуг от НДС, себестоимость (материалы, имплантаты, работы техника) и зарплата врачей процентом от выработки. Ошибки чаще всего возникают на стыке медицинской программы и бухгалтерии: оплаты не привязаны к пациентам, материалы списываются без норм, а немедицинские услуги смешаны с лечением.

Что делать и когда

  • ежемесячно до 25 числа: уведомление об исчисленном НДФЛ и взносах, уплата единым налоговым платежом до 28 числа;
  • ежемесячно до 25 числа: персонифицированные сведения о сотрудниках;
  • ежеквартально: авансы по УСН, расчёт по страховым взносам, 6-НДФЛ, отчёт в СФР о травматизме;
  • ежеквартально, если доход выше 20 млн ₽: декларация по НДС до 25 числа месяца после квартала;
  • до 25 марта (ООО) и 25 апреля (ИП): годовая декларация по УСН;
  • до 31 марта: бухгалтерская отчётность ООО;
  • в течение года по запросу: справки об оплате медуслуг для вычета пациентам.

Где чаще всего ошибаются

  1. Оплаты в медицинской программе и в кассе расходятся, и никто не сверяет их ежемесячно.
  2. Материалы списываются по закупке, себестоимость услуг неизвестна.
  3. Отбеливание и продажа гигиены идут одной строкой с лечением.
  4. Долги страховых по ДМС не контролируются.
  5. Врачи оформлены как самозанятые, хотя работают по графику клиники.

Полный разбор

Схемы, графики с расчётами, выбор режима и НДС, ответы на частые вопросы собраны в статье «Особенности бухучёта в стоматологии в 2026 году: полный разбор для владельца клиники». Учёт у нас ведёт не один бухгалтер, а команда: бухгалтер по вашей отрасли, специалист по зарплате и налоговый консультант, а замена на время отпуска или болезни находится в тот же день.
Статьи по теме

Статья · 5 мин

Особенности бухучёта в стоматологии в 2026 году: полный разбор для владельца клиники

Как устроен учёт стоматологической клиники: деньги пациентов и ДМС, НДС и медлицензия, материалы и лаборатория, зарплата врачей, отчётность и календарь на год.

Читать →
Статья · 3 мин

Зарплата стоматолога процентом от выработки: как считать и оформить без претензий

Как клинике платить врачам-стоматологам процент: от чего считать выработку, как учитывать материалы и техника, гарантия МРОТ, ассистенты и почему врач-самозанятый это риск.

Читать →
Статья · 2 мин

Лицензия и налоги: как её отсутствие лишает льготы по НДС и вычета ваших клиентов

Клиникам, стоматологиям, школам, аптекам и охране нужна лицензия. Разбираем, как она связана с НДС, вычетом 13% для клиентов и штрафами, и что проверить в прайсе.

Читать →
Статья · 4 мин

Льгота по НДС по ст. 149 НК в 2026 году: как не потерять её из-за раздельного учёта

Медицина, общепит, фитнес, ветеринария и детские центры могут не платить НДС с основных услуг. Разбираем, зачем нужен раздельный учёт и сколько стоит ошибка.

Читать →
Статья · 3 мин

Налоговый вычет в 2026 году: сколько можно вернуть за квартиру, лечение и учёбу

Лимиты вычетов на 2026 год: до 260 000 ₽ за жильё, до 390 000 ₽ за ипотеку, до 19 500 ₽ за лечение, учёбу и спорт. За какие годы подавать 3-НДФЛ и какие документы нужны.

Читать →

Частые вопросы

Клиника на УСН, доход 35 млн ₽. Платить НДС?
По медицинским услугам по лицензии НДС не платится, они освобождены по ст. 149. НДС может возникнуть только по прочим доходам: продажа товаров, косметические процедуры, аренда.
Сколько хранятся справки для вычета?
Клиника должна хранить сведения о выданных справках. Мы ведём реестр и при необходимости быстро восстанавливаем справку за прошлые годы.
Заявка

Расскажите о своём бизнесе

Оставьте телефон: разберёмся в особенностях вашей отрасли и подскажем, как платить налоги спокойно.

  • Консультация по телефону бесплатная
  • Перезвоним в рабочее время
  • Номер не попадёт в рассылки и не уйдёт третьим лицам

Удобнее написать? Мы на связи:

+7 (846) 229-53-30

Перезвоним вам

Как вам удобнее связаться?

Выберите мессенджер, позвоните или оставьте заявку.

Telegram ВКонтакте MAX +7 (846) 229-53-30 Оставить заявку