+7 (846) 229-53-30 Телефон с 9:00 до 20:00
Медицина, здоровье, спорт · по всей России

Бухгалтерия для ветеринарной клиники

С 2025 года все ветеринарные услуги освобождены от НДС. Помогаем правильно отделить их от продажи кормов, зоотоваров и груминга, чтобы клиника не переплачивала и не получала доначислений.

Бухгалтерияот 7 000 ₽в месяц
  • Льгота по НДС
  • Маркировка и госсистемы
4особенностей налогов и учёта отрасли в 2026 году
3ситуации, где ошибка стоит дороже бухгалтерии за год
20 млн ₽порог НДС на УСН, сохранён до конца 2029 года
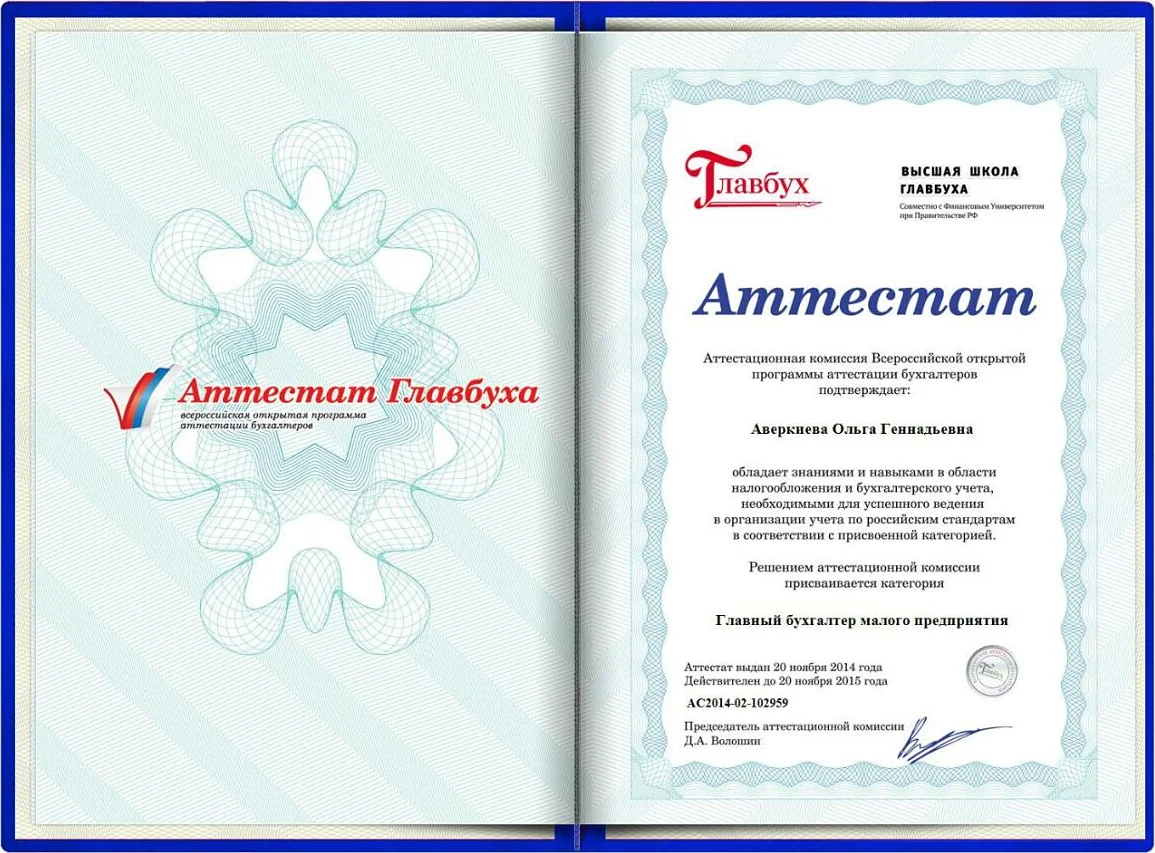
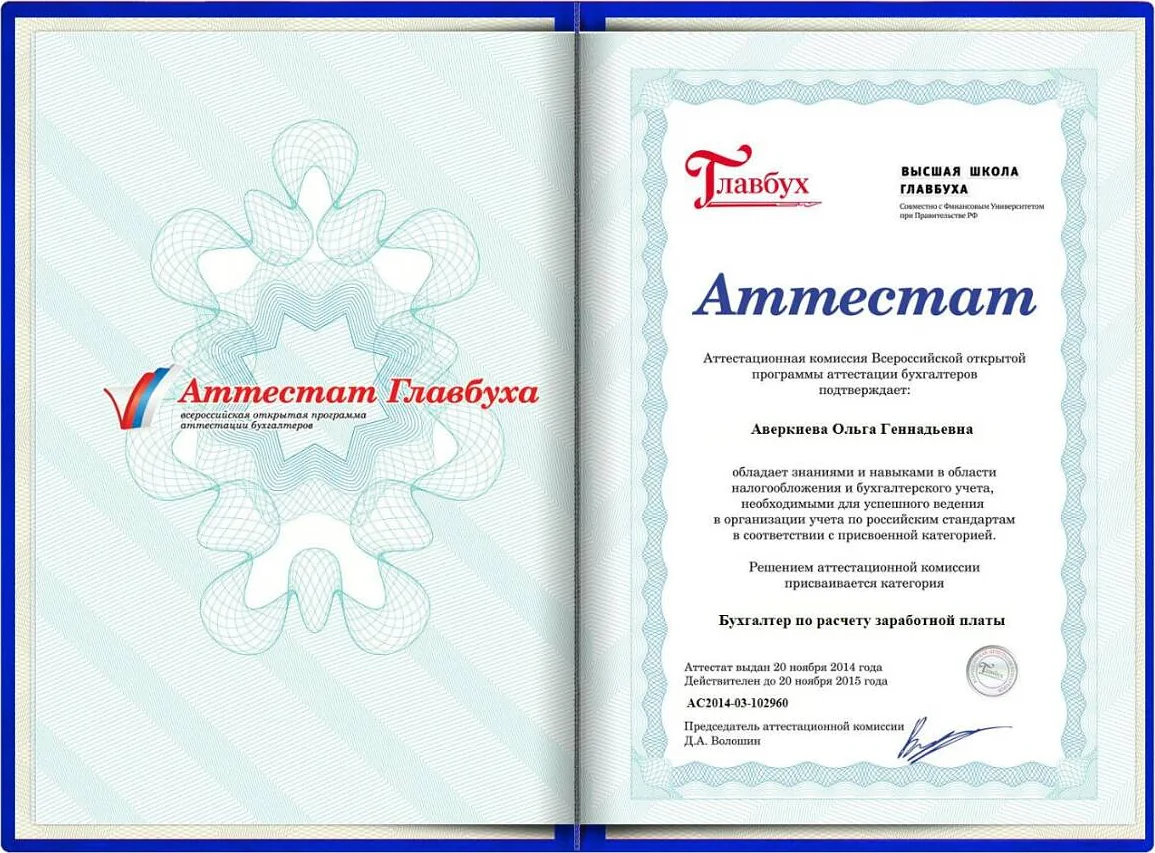
с 2005года Ольга Геннадьевна ведёт учёт главным бухгалтером

Кому подходит

  • Ветеринарные клиники и кабинеты, ООО и ИП
  • Клиники при зоомагазинах
  • Клиники на УСН с доходом больше 20 млн ₽
Особенности отрасли

На что смотрим в первую очередь

Нажмите на карточку, чтобы узнать, чем особенность важна для ваших налогов.

Льгота по НДСОсновные услуги можно не облагать НДС по ст. 149 НК РФ или по ставке 0% при условиях

Льгота работает только при раздельном учёте облагаемых и необлагаемых операций. Без него входящий НДС нельзя ни принять к вычету, ни учесть в расходах.

Калькулятор НДС на УСН →
Маркировка и госсистемыЧестный знак, ЕГАИС, МДЛП, Меркурий, ОРД или прослеживаемость

Остатки и продажи в госсистеме должны совпадать с учётом. Штрафы за маркировку и ЕГАИС начисляются отдельно от налогов и бывают выше годовой стоимости бухгалтерии.

Статьи по отраслям →
Налоги 2026 года

Особенности налогов и учёта в 2026 году

Нормы проверены на ноябрь 2026 года. Когда закон меняется, мы пересчитываем налоги клиентов первыми.

01

Ветуслуги без НДС

С 1 января 2025 года все ветеринарные услуги освобождены от НДС по подп. 2.1 п. 2 ст. 149 НК РФ, независимо от того, кто платит. Раньше льгота была только для услуг за счёт бюджета.

02

Что облагается НДС

Продажа кормов, зоотоваров, средств ухода, а также препаратов отдельно от услуги. Груминг, передержка и гостиница для животных к ветуслугам не относятся.

03

Раздельный учёт

Если клиника и лечит, и продаёт товары, нужен раздельный учёт доходов и входящего НДС. Для клиники на УСН выше 20 млн ₽ это прямо влияет на сумму налога.

04

Препараты

Ветпрепараты учитываются по партиям, а их движение отражается в государственной системе. Списание на приёмы должно совпадать с картами пациентов.

Разборы · Ветеринарные клиники

Три ситуации, в которых ошибка стоит дорого

По каждой ситуации коротко: что говорит закон, сколько стоит ошибка в рублях и что делаем мы. Нормы и цифры актуальны на ноябрь 2026 года.

Корма продаются вместе с услугами

Что говорит закон

С 2025 года все ветеринарные услуги освобождены от НДС (подп. 2.1 п. 2 ст. 149 НК). Корма, зоотовары и груминг облагаются. Нужен раздельный учёт.

Цена ошибки

Зоомагазин при клинике с выручкой 6 млн ₽ в год: при ставке 5% это 285 000 ₽ НДС. Без раздельного учёта входящий НДС по лекарствам и аренде нельзя ни вычесть, ни учесть в расходах.

Что делаем мы

Разделяем выручку услуг и товаров на кассе, ведём раздельный учёт и считаем, какая ставка НДС выгоднее для товарной части.

Ветпрепараты и маркировка

Что говорит закон

Ветеринарные препараты маркируются в «Честном знаке» и списываются из системы при применении и продаже. Продажа без вывода кода наказывается по ст. 15.12 КоАП.

Цена ошибки

Компании штраф от 50 000 до 300 000 ₽ с конфискацией. Расхождение остатков в системе сразу видно контролирующим органам.

Что делаем мы

Сверяем приход препаратов с системой, следим за выводом кодов при приёмах и продажах.

Выручка на патенте подходит к лимиту

Что говорит закон

В 2026 году доход на патенте не может превышать 20 млн ₽, в 2027 году 15 млн ₽, в 2028 году 10 млн ₽. Доходы по всем патентам и по УСН при совмещении складываются (п. 6 ст. 346.45 НК). При превышении право на патент теряется с начала его срока.

Цена ошибки

Ветклиника ИП с выручкой 1,7 млн ₽ в месяц выйдет за лимит патента в декабре. Если уведомление об УСН не подано заранее, весь срок патента пересчитают по общей системе: НДФЛ 13% и НДС 22% с каждой продажи. При выручке 21 млн ₽ это больше 3,7 млн ₽ одного НДС.

Что делаем мы

Каждый месяц сверяем накопленный доход с лимитом, заранее подаём уведомление об УСН как страховку и считаем, когда выгоднее уйти с патента самому.

Быстрая оценка

Что будет при вашей выручке

Передвиньте ползунок: покажем налог на УСН 6%, нужно ли платить НДС и укладываетесь ли вы в лимит патента. Ставки и пороги 2026 года.

18 млн ₽

В вашей отрасли основные услуги могут быть освобождены от НДС по ст. 149 НК РФ. Тогда НДС считается только с облагаемой части выручки, а это нужно проверить на ваших цифрах.

Налог на УСН 6% 1 080 000 ₽ до уменьшения на страховые взносы
НДС на упрощёнке не нужен до порога 20 млн ₽ осталось 2 млн ₽
Что входит

Берём на себя весь учёт

  • Разделяем ветуслуги, товары и прочие услуги в учёте
  • Считаем НДС только там, где он есть
  • Ведём учёт препаратов и материалов
  • Считаем зарплату врачам и ассистентам
  • Сверяем кассу и эквайринг
  • Сдаём отчётность

Работаем удалённо по всей России

  • Документы без поездок. Первичку и выписки присылаете через ЭДО, почту или мессенджер.
  • Отчёты через интернет. Сдаём в вашу налоговую и СФР по машиночитаемой доверенности.
  • Правила вашего региона. Учитываем региональные ставки УСН, стоимость патента и льготы.
  • На связи. Офис работает до 17:00, телефон до 20:00, база 1С открыта вам в любое время.
Кто ведёт ваш учёт

Учёт ведёт команда, а сложное проверяет налоговый консультант

Участок клиента знает не один человек, задачи и переписка хранятся в CRM. Отпуск или больничный бухгалтера на сроки не влияют, а спорные операции и ответы налоговой смотрит аттестованный специалист.

Ольга Геннадьевна Аверкиева, налоговый консультант АБК
Налоговый консультант

Ольга Геннадьевна Аверкиева

Аттестованный налоговый консультант, аттестат № 20183. Главный бухгалтер с 2005 года, одна из руководителей АБК.

О консультанте и её документах →
Сергей Владимирович Аверкиев Директор АБК. Вместе с Ольгой Геннадьевной лично разбирает сложные случаи с налоговой и банками.

Что проверяем, когда принимаем ваш учёт

8 точек контроля с учётом особенностей отрасли. Найденные ошибки исправляем уточнёнными декларациями раньше, чем их увидит инспектор.

  1. Единый налоговый счётСальдо против учёта: откуда долг или переплата.
  2. Режим и порогиЛимиты УСН, порог НДС 20 млн ₽, численность сотрудников.
  3. Льгота по НДСУсловия ст. 149 НК, раздельный учёт и пропорция входящего НДС.
  4. ГоссистемыОстатки и продажи в «Честном знаке», ЕГАИС, МДЛП или Меркурии против учёта.
  5. Налоговая нагрузкаСравниваем со средней по отрасли: низкая вызывает вопросы.
  6. Операции по счётуЧто настораживает банк по 115-ФЗ: наличные, транзит, переводы физлиц.
  7. Зарплата и взносыЗарплата не ниже МРОТ, взносы за директора, сроки НДФЛ.
  8. Первичные документыКрупные расходы и вычеты подтверждены документами.
  • Штраф по нашей ошибке возмещаем, это записано в договоре.
  • Отчётность сдаём заранее, сбои сервисов ФНС в последний день вас не касаются.
  • О налогах предупреждаем до срока, вы знаете сумму и не платите пени.
  • С налоговой и фондами общаемся сами, требования закрываем без вашего участия.
  • База 1С остаётся вашей, доступ к ней у вас есть в любое время.
  • Отраслевые нормы отслеживаем, и пересчитываем налоги клиентов, когда меняется закон.
Цены

Сколько стоит бухгалтерия

Цена зависит от наличия зоомагазина, числа врачей и количества операций. Точную стоимость назовём после короткого разговора о вашем бизнесе.

Полный прайс для ИП и ООО

Бухгалтерия ИП

УСН без сотрудниковв месяц от 7 000 ₽
УСН без сотрудников, если выставляем документы покупателям (счета, акты)в месяцпо договорённости от 10 000 ₽
С сотрудниками, от 1 до 3 человекв месяцза каждого следующего сотрудника +2 000 ₽ 10 000 ₽
Патент с сотрудникамив месяц от 10 000 ₽
Патент без сотрудниковпостоянный бухгалтер обычно не нужен. Если нужно оформлять документы покупателям, цена по договорённости по задачам
С НДС (УСН с НДС или ОСН)в месяц от 17 000 ₽
Заявление на уменьшение патента на взносы 1 000 ₽

Бухгалтерия ООО

Нулевая отчётность, компания без операцийв квартал 10 000 ₽
УСН 6% без НДСв месяц от 10 000 ₽
УСН 15% без НДСв месяц от 15 000 ₽
УСН с НДС 5% или 7%в месяц от 17 000 ₽
ОСН с НДС 22% и налогом на прибыльв месяц от 17 000 ₽
Каждый сотрудникв месяцдобавляется к стоимости обслуживания 2 000 ₽
Восстановление учёта50% месячной стоимости обслуживания за каждый месяц восстановления по договорённости
Разбор от специалиста

Коротко: особенности бухучёта ветеринарной клиники в 2026 году

Ольга Геннадьевна Аверкиева, налоговый консультант АБК · обновлено 9 ноября 2026

Коротко

Учёт ветклиники делится на три потока: ветеринарные услуги, которые с 2025 года освобождены от НДС, продажа кормов и зоотоваров, которая облагается, и прочие услуги вроде груминга и передержки. Препараты учитываются по партиям и списываются на приёмы по картам пациентов. Порог НДС 20 млн ₽ на УСН считается по всем доходам, поэтому раздельный учёт нужен даже небольшой клинике с витриной.

Что делать и когда

  • ежедневно: касса с разделением услуг и товаров, гашение документов ВетИС;
  • ежемесячно: списание препаратов по картам, сверка остатков, зарплата;
  • ежеквартально: НДС с облагаемой части, авансы по УСН;
  • раз в год: инвентаризация препаратов и товаров.

Где чаще всего ошибаются

  1. Корма и груминг пробиваются как «ветуслуга».
  2. Препараты списываются по закупке, себестоимость приёмов неизвестна.
  3. Порог 20 млн ₽ считается только по товарам.
  4. Остатки ВетИС не сверяются с учётом.

Полный разбор

Схемы, графики с расчётами, выбор режима и НДС, ответы на частые вопросы собраны в статье «Особенности бухучёта ветеринарной клиники в 2026 году: полный разбор». Учёт у нас ведёт не один бухгалтер, а команда: бухгалтер по вашей отрасли, специалист по зарплате и налоговый консультант, а замена на время отпуска или болезни находится в тот же день.
Статьи по теме

Статья · 3 мин

Особенности бухучёта ветеринарной клиники в 2026 году: полный разбор

Учёт ветклиники: ветуслуги без НДС с 2025 года, корма и зоотовары с НДС, препараты и ВетИС, стационар и груминг, зарплата врачей, порог 20 млн ₽. Схема и графики.

Читать →
Статья · 3 мин

Ветклиника с зоомагазином на УСН: сколько НДС платить в 2026 году

Ветуслуги с 2025 года освобождены от НДС, а корма и зоотовары нет. Считаем на примере, как ветклинике с магазином посчитать порог 20 млн ₽ и сколько налога заплатить.

Читать →
Статья · 2 мин

Штрафы за маркировку и ЕГАИС в 2026 году: где ошибаются магазины, аптеки и кафе

Честный знак, ЕГАИС, МДЛП и Меркурий: какие товары маркируются, за что штрафуют и почему расхождение остатков с учётом опаснее, чем кажется.

Читать →
Статья · 4 мин

Льгота по НДС по ст. 149 НК в 2026 году: как не потерять её из-за раздельного учёта

Медицина, общепит, фитнес, ветеринария и детские центры могут не платить НДС с основных услуг. Разбираем, зачем нужен раздельный учёт и сколько стоит ошибка.

Читать →

Частые вопросы

Препараты, которые мы используем на приёме, облагаются НДС?
Если препарат входит в стоимость услуги и не продаётся отдельно, он идёт в составе освобождённой ветуслуги. Если продаётся клиенту отдельно, это товар с НДС.
Заявка

Расскажите о своём бизнесе

Оставьте телефон: разберёмся в особенностях вашей отрасли и подскажем, как платить налоги спокойно.

  • Консультация по телефону бесплатная
  • Перезвоним в рабочее время
  • Номер не попадёт в рассылки и не уйдёт третьим лицам

Удобнее написать? Мы на связи:

+7 (846) 229-53-30

Перезвоним вам

Как вам удобнее связаться?

Выберите мессенджер, позвоните или оставьте заявку.

Telegram ВКонтакте MAX +7 (846) 229-53-30 Оставить заявку